Vente de fonds de commerce : le prix affiché ne dit pas tout
Pour acheter ou vendre un fonds de commerce, le prix affiché ne suffit pas : il faut savoir ce qui est transmis, vérifier la rentabilité de l’activité et mesurer les dépenses nécessaires à la reprise. Une annonce mérite un premier contact lorsqu’elle permet déjà de comprendre le commerce, son emplacement et le périmètre de la cession. Voici les points à examiner pour sélectionner une affaire ou préparer une vente sérieuse.
Trouver des annonces adaptées à votre projet de reprise
Avant de parcourir les fonds de commerce à vendre, définissez votre activité cible, votre zone géographique et votre budget global. Ce dernier ne se limite pas au prix d’acquisition : il doit aussi intégrer le stock, les frais liés à la transaction, les éventuels travaux et la trésorerie nécessaire au démarrage.
Précisez également votre rôle dans l’exploitation. Un commerce dont le vendeur assure personnellement les achats, la production et la relation client ne représente pas le même projet qu’une affaire disposant d’une équipe autonome.
Choisir plusieurs canaux de recherche
La Bourse de la Transmission de Bpifrance centralise des annonces issues de partenaires professionnels. Cession PME permet également de rechercher des affaires, tandis que SOS Villages, proposé par TF1 Info, constitue une piste pour les projets de reprise locale. Les chambres consulaires et les professionnels de la transaction peuvent compléter cette recherche.
Une plateforme reconnue, un partenaire agréé ou une charte qualité sont des repères utiles, mais ne remplacent jamais la vérification du dossier. Regardez qui publie l’annonce, quelles informations sont documentées et qui pourra répondre aux questions financières ou juridiques.
Filtrer sans écarter trop vite une bonne affaire
Commencez par le secteur, la localisation et une fourchette de prix, puis affinez avec le chiffre d’affaires, le loyer et les caractéristiques des locaux. Créez une alerte lorsque cette sélection devient pertinente. Une recherche trop étroite peut masquer un commerce voisin de votre cible, mais mieux adapté à vos moyens ou à vos compétences.
Comparer les offres sur leur coût réel et leur exploitation
Deux commerces affichant un chiffre d’affaires similaire peuvent offrir des perspectives très différentes. Le loyer, la masse salariale, la marge et les investissements à prévoir modifient la capacité de l’activité à rémunérer le repreneur et à rembourser son financement.
Demandez les comptes des derniers exercices, une présentation de l’activité récente et les explications des variations importantes. Un chiffre d’affaires isolé ne renseigne ni sur la rentabilité ni sur la régularité des ventes.
| Critère | À vérifier | Conséquence pour la reprise |
|---|---|---|
| Prix demandé | Composition du prix, stock et honoraires éventuels | Établir le budget total d’acquisition |
| Résultats | Marge, charges et rémunération du dirigeant | Apprécier la capacité à vivre de l’activité |
| Bail commercial | Loyer, charges, échéance et activité autorisée | Vérifier l’adéquation des locaux au projet |
| Matériel | État, entretien et propriété des équipements | Anticiper les remplacements nécessaires |
| Clientèle | Saisonnalité, fidélité et dépendance au vendeur | Évaluer la continuité du chiffre d’affaires |
Visitez ensuite les lieux à des moments différents. L’accessibilité, les flux de passage, les commerces voisins et les contraintes de livraison apportent des informations que les photographies ne montrent pas. Pour le vendeur, expliquer ces caractéristiques avec précision rend l’annonce plus crédible qu’une formule comme « emplacement exceptionnel ».
Délimiter précisément ce que la vente comprend
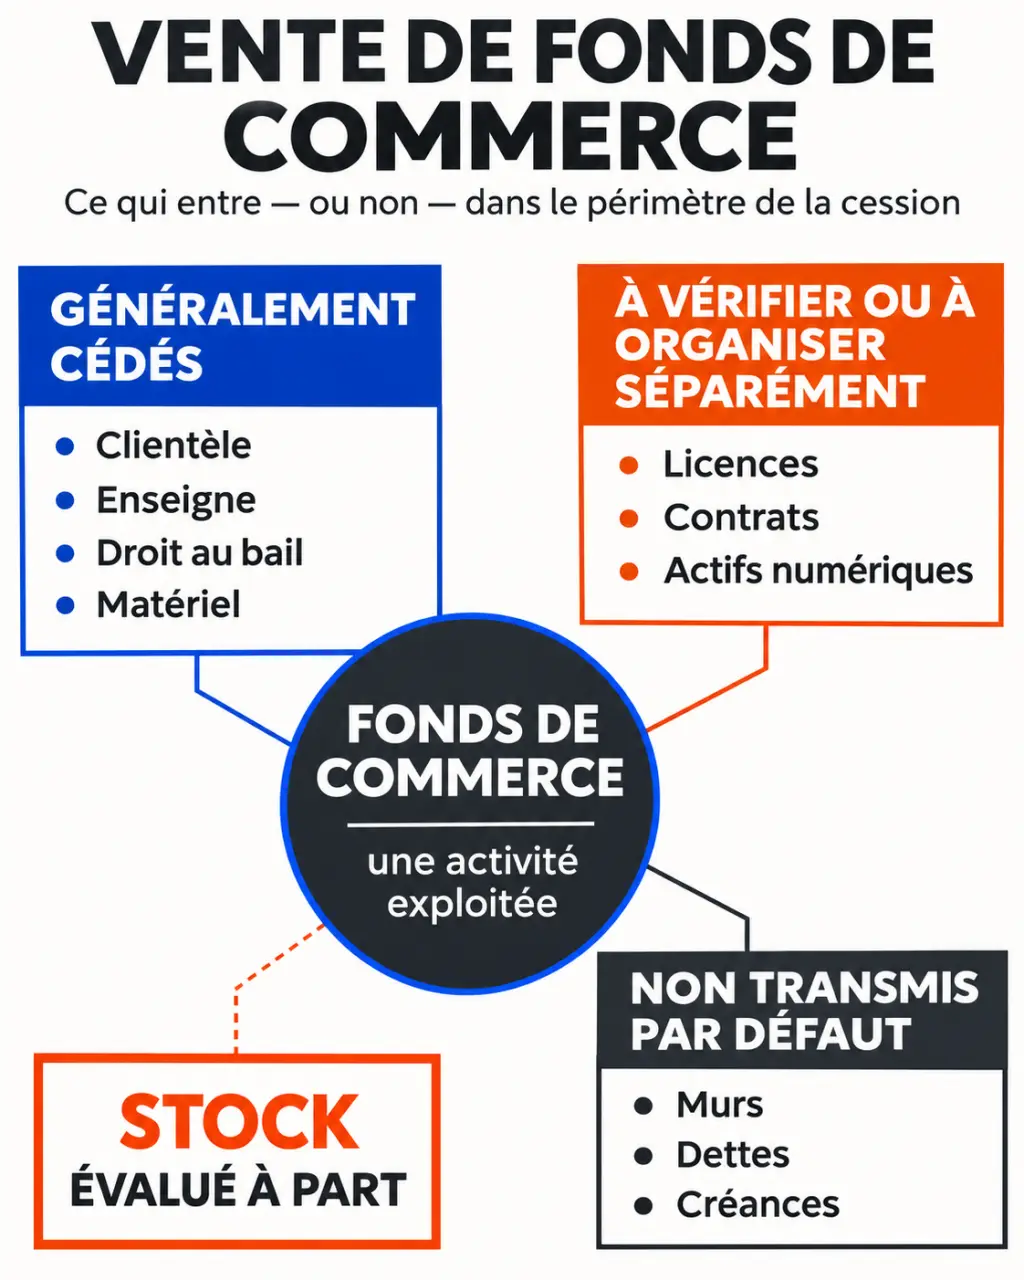
Un fonds de commerce réunit des éléments permettant d’exploiter une activité commerciale et d’attirer une clientèle. Acheter le fonds ne signifie pas acheter la société du vendeur ni les murs. La distinction est essentielle pour comprendre les droits acquis et les engagements repris.
Les éléments à identifier dans l’acte
La clientèle constitue un élément essentiel du fonds. La cession peut également porter sur l’enseigne, le nom commercial, le droit au bail, le mobilier, le matériel, l’outillage et les droits de propriété intellectuelle. Les licences et autorisations doivent être examinées selon les règles propres à l’activité : leur transmission n’est pas toujours libre ou automatique.
Le bail et les contrats de travail concernés obéissent à des règles spécifiques, tout comme certains contrats d’assurance ou d’édition. Faites vérifier leur sort par le professionnel chargé de la cession, plutôt que de supposer que tous les contrats suivent le commerce.
Les exclusions à ne pas confondre avec des oublis
Les créances et les dettes ne sont pas transmises par défaut. L’immeuble reste également hors de la vente, sauf opération distincte. Les contrats fournisseurs, abonnements et prestations diverses ne passent pas automatiquement à l’acquéreur : leur poursuite doit être vérifiée et organisée.
Le stock de marchandises est évalué séparément du fonds. Prévoyez un inventaire contradictoire et une méthode de valorisation tenant compte de son état. Les livres de commerce et documents comptables ne sont pas transmis avec le fonds, mais doivent rester à la disposition de l’acquéreur pendant 3 ans. Cette mise à disposition ne remplace pas les obligations de conservation applicables au vendeur.
Préserver les actifs numériques et le lien avec les clients
Un site marchand, une fiche d’établissement ou un système de réservation peuvent contribuer directement aux ventes. Leur présence dans l’annonce ne suffit pas : l’acte doit préciser ce qui est cédé et les conditions pratiques du transfert, sous réserve des règles des plateformes et des droits détenus par le vendeur.
- Nom de domaine, site internet, contenus et hébergement.
- Adresses électroniques professionnelles et outils de contact.
- Fiche Google Business Profile, anciennement Google My Business.
- Comptes sociaux, comptes de réservation et comptes marketplace.
- Fichier client et outils de mesure d’audience, dans le respect des règles de protection des données.
La transmission doit servir de pont entre les habitudes des clients et la nouvelle exploitation. Imaginez leur parcours le lendemain de la reprise : trouvent-ils les bons horaires, peuvent-ils réserver, leurs messages arrivent-ils au bon destinataire ? Tester ce parcours permet de repérer une rupture invisible dans l’inventaire matériel, mais susceptible de faire perdre des commandes dès l’ouverture.
Établissez une liste des accès, des titulaires de comptes et des moyens de récupération. Un accompagnement par un expert du numérique référencé auprès de FranceNum peut aider à préparer cette transition. La valeur d’un actif numérique dépend aussi de la possibilité réelle de le transférer et de l’utiliser.
Passer du premier contact à une cession sécurisée
Avant de formuler une offre, rassemblez les pièces permettant de confirmer vos hypothèses. Le vendeur gagne à préparer un dossier cohérent ; l’acquéreur doit distinguer les déclarations commerciales des éléments vérifiables.
- Qualifier l’affaire : motif de cession, calendrier, activité, équipe et périmètre vendu.
- Examiner les justificatifs : comptes, bail, contrats concernés, inventaire et autorisations nécessaires.
- Valider le financement : acquisition, stock, travaux et besoin de trésorerie.
- Faire encadrer l’engagement : prix, conditions suspensives, garanties et calendrier de réalisation.
- Organiser la passation : remise des clés, transfert des accès, présentation aux interlocuteurs et accompagnement éventuel.
Un expert-comptable aide à apprécier les résultats et le prévisionnel. Un avocat ou un notaire sécurise le montage et les formalités, notamment les vérifications relatives aux salariés, aux éventuels droits de préemption et à la publicité de la cession.
Avant de vous engager, exigez une réponse claire à cette question : avec quels actifs, quels contrats et quelle trésorerie pourrez-vous exploiter dès la reprise ? C’est sur cette base que le prix peut être discuté utilement, et non sur la seule attractivité de l’annonce.