Courtier en affacturage : comparer le coût réel, pas seulement le taux affiché
Un courtier en affacturage aide une entreprise à trouver un financement adapté à ses factures clients et à négocier les conditions du contrat. Son intérêt ne se limite pas à obtenir un taux : il doit aussi vérifier quelles créances seront financées, quelle trésorerie sera réellement disponible et quelles contraintes pèseront sur la relation client. Avant de lui confier votre recherche, voici les points à examiner pour juger la qualité de son accompagnement.
Ce que le courtier change dans votre recherche de financement
L’affacturage consiste à céder des créances commerciales à une société spécialisée, appelée factor. Selon le contrat, celle-ci peut avancer une partie de leur montant, assurer le recouvrement et proposer une couverture contre certains impayés. Ces prestations ne sont pas systématiquement réunies : leur périmètre doit être vérifié.
Le courtier est l’intermédiaire, pas le financeur. Il analyse votre besoin, présente votre dossier à des factors et vous aide à comparer leurs propositions. L’acceptation du financement et les décisions concernant les débiteurs restent du ressort du factor.
Traduire votre activité en dossier finançable
Une entreprise peut afficher un chiffre d’affaires solide tout en disposant de factures difficiles à financer. Des prestations non encore validées, des litiges fréquents ou une forte concentration sur un seul client peuvent modifier les conditions proposées. Un courtier utile identifie ces difficultés avant la consultation et explique leurs conséquences, plutôt que de promettre un financement sur la seule base du volume facturé.
Départager des offres qui ne couvrent pas le même besoin
Une solution adaptée à une PME facturant régulièrement de grands comptes ne conviendra pas nécessairement à une entreprise travaillant par situations de travaux ou avec des clients étrangers. Le courtier doit donc comparer le fonctionnement des contrats, pas uniquement leurs prix. Demandez-lui quels établissements il consulte et pourquoi : son accès au marché peut être plus ou moins étendu.
Vérifier que l’affacturage répond au bon problème de trésorerie
L’affacturage concerne principalement les créances entre professionnels. Il peut être pertinent lorsque l’entreprise facture avant d’encaisser et doit, entre-temps, payer ses salariés, ses fournisseurs ou ses charges. Il ne remplace toutefois pas une analyse des marges et ne résout pas, à lui seul, un déséquilibre durable de l’exploitation.
Le premier entretien doit préciser la nature du besoin : accompagner une croissance, absorber une saison haute, réduire les effets de délais de paiement longs ou diversifier les financements. Cette distinction influence le choix entre une solution régulière et un dispositif plus ponctuel, lorsque celui-ci est proposé.
Prenez aussi le pouls de votre trésorerie : à quelles dates les décaissements se concentrent-ils, et à quel moment les factures deviennent-elles finançables ? Une entreprise peut disposer d’un encours client important sans pouvoir le mobiliser à temps pour payer les salaires. Demandez au courtier de rapprocher le calendrier de facturation, les validations clients et les échéances de paiement. Ce décalage de rythme est parfois plus décisif que le montant théorique du financement.
Pour préparer cet échange, rassemblez notamment :
- vos derniers comptes et une présentation de votre activité ;
- une balance âgée clients, avec les échéances et retards ;
- la répartition du chiffre d’affaires par client et par pays ;
- des exemples de factures, contrats et justificatifs de livraison ou de prestation ;
- votre besoin de trésorerie et les éventuels financements déjà en place.
La liste sera adaptée au dossier. Signalez d’emblée les litiges, avoirs récurrents et engagements existants : les découvrir tardivement peut remettre en cause une proposition.
Comparer le coût réel et la trésorerie effectivement versée
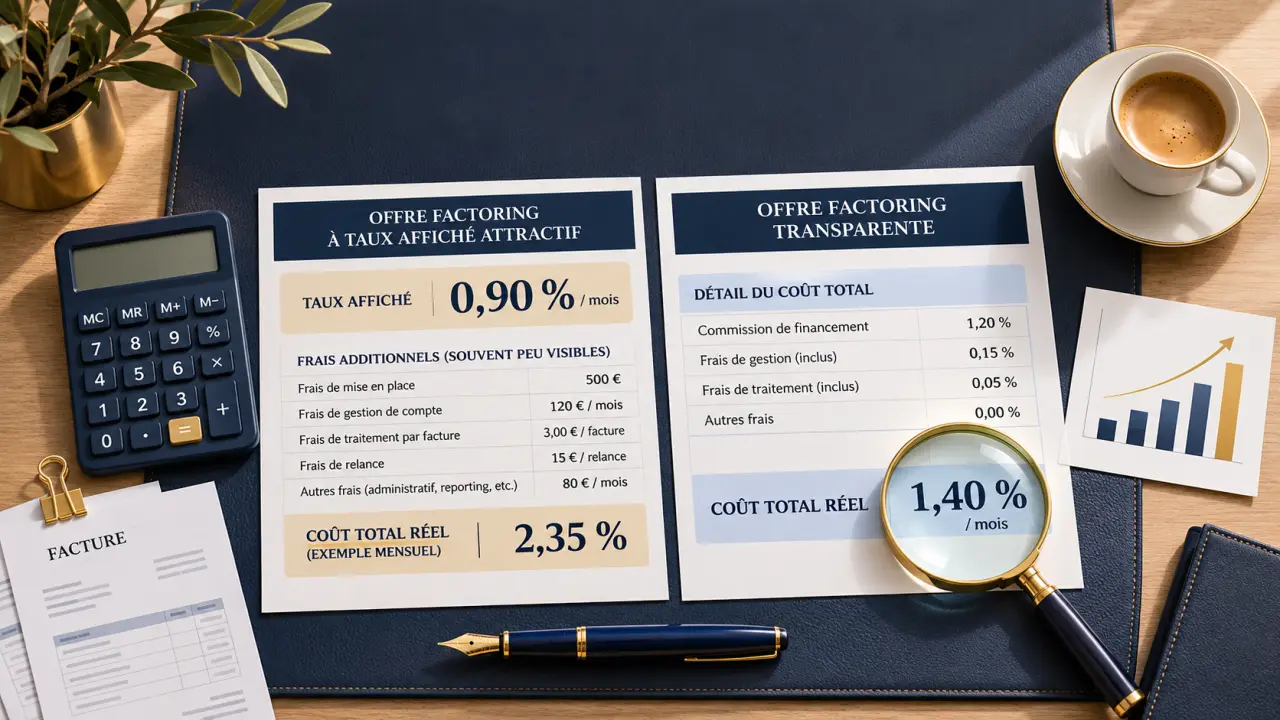
Deux offres affichant des taux proches peuvent produire des résultats très différents. Pour les comparer, demandez une simulation fondée sur les mêmes hypothèses : volume de créances cédées, durée de financement, nombre de clients et services inclus.
| Élément à comparer | Point à faire préciser |
|---|---|
| Commission d’affacturage | Assiette de calcul, prestations incluses et minimum éventuel |
| Coût du financement | Taux, indice éventuel, marge et durée facturée |
| Retenues et réserves | Montants indisponibles et conditions de restitution |
| Frais complémentaires | Dossier, gestion, opérations particulières et résiliation |
| Rémunération du courtier | Payeur, montant ou mode de calcul, échéance de paiement |
Ne pas confondre créances cédées et liquidités disponibles
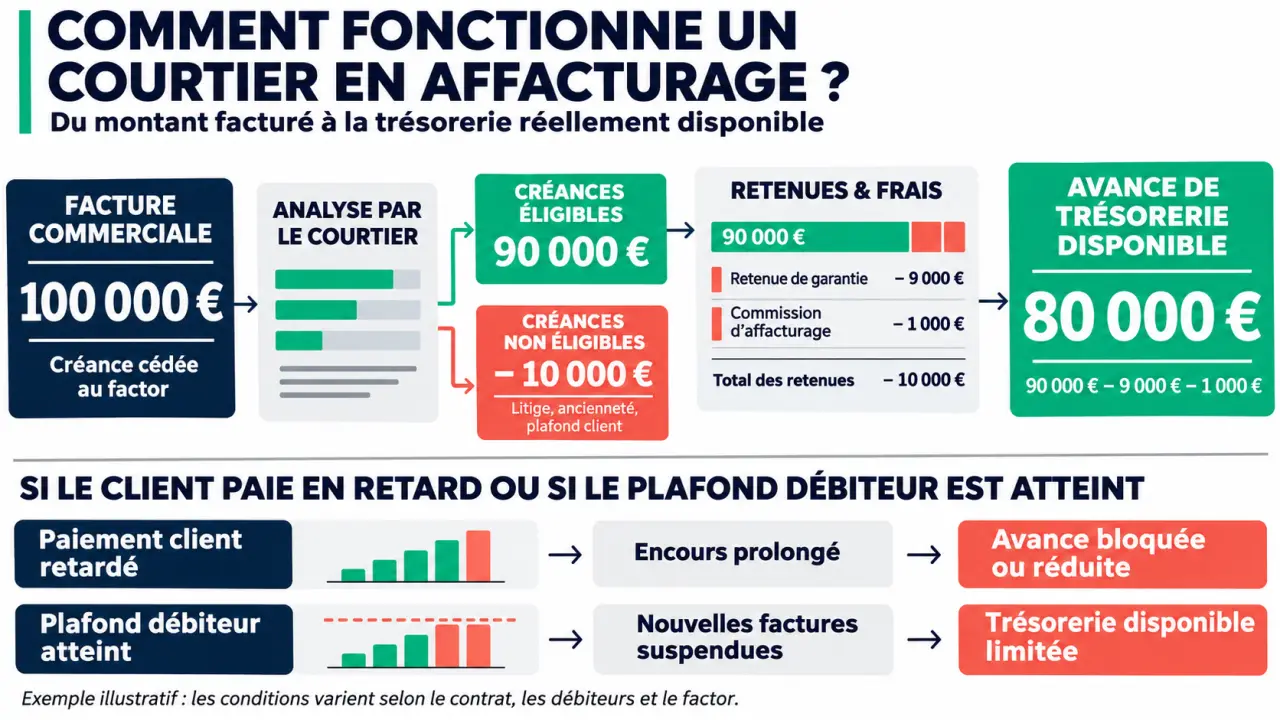
La valeur des factures transmises n’est pas nécessairement la somme versée sur votre compte. Des retenues, des plafonds par débiteur ou des créances non éligibles peuvent réduire l’avance. Le courtier doit vous montrer le passage entre l’encours présenté et la trésorerie mobilisable, en distinguant les sommes temporairement retenues des frais définitivement supportés.
Tester aussi un scénario moins favorable
Une simulation limitée à votre activité prévisionnelle peut masquer un minimum de commission pénalisant si les volumes baissent. Demandez également ce qui se passe si un client paie plus tard, si votre principal débiteur atteint son plafond ou si vous cédez moins de factures que prévu. Le bon comparatif rend visibles ces conséquences sans supposer que tout se déroulera selon le scénario idéal.
Choisir un courtier transparent sur son mandat et ses limites
La qualité de l’intermédiaire se juge à sa capacité à expliquer les arbitrages. Un professionnel sérieux doit pouvoir présenter les points forts d’une offre, mais aussi les exclusions, les contraintes et les raisons d’un éventuel refus. Une promesse d’acceptation garantie avant l’étude du dossier appelle à la prudence.
Avant de vous engager, obtenez des réponses écrites sur les points suivants :
- Le périmètre de la mission : recherche, négociation, aide à la mise en place et suivi éventuel.
- Les partenaires consultés : nombre, spécialisation et limites de la consultation.
- La rémunération : honoraires à votre charge, commission versée par le factor ou combinaison des deux.
- Les engagements : exclusivité éventuelle, durée du mandat et conditions de rupture.
- La confidentialité : destinataires des documents financiers et modalités de transmission.
Vérifiez également les mentions légales et, lorsque son statut et son activité l’exigent, son immatriculation au registre de l’ORIAS. Cette vérification ne suffit pas à prouver son expertise : sa compréhension de vos processus de facturation reste essentielle.
Enfin, clarifiez son rôle après la signature. L’interlocuteur qui négocie le contrat n’est pas nécessairement celui qui traitera les difficultés quotidiennes avec le factor.
Sécuriser le contrat avant de céder les premières factures
Avant toute signature, faites préciser les créances concernées, les plafonds accordés et les conditions de suspension du financement. Vérifiez aussi qui supporte le risque lorsqu’un client ne paie pas. Une couverture contre l’insolvabilité ne signifie pas que tous les impayés sont couverts : un litige commercial peut notamment recevoir un traitement différent.
La relation client mérite la même attention. Qui informe vos clients de la cession ? Sur quel compte doivent-ils payer ? Qui effectue les relances et avec quel niveau de coordination ? Une offre financièrement intéressante peut devenir difficile à gérer si ces responsabilités restent floues.
Examinez enfin la durée d’engagement, le préavis, les conditions de renouvellement et les modalités de sortie. Demandez comment seront traitées les créances encore en cours et les sommes retenues à la fin du contrat.
Le bon courtier en affacturage ne vous conduit donc pas simplement vers une signature. Il vous permet de comprendre combien vous pourrez mobiliser, à quel coût et sous quelles conditions. C’est sur cette visibilité concrète, autant que sur le tarif négocié, que son intervention doit être évaluée.