BFRE positif : pourquoi une entreprise rentable peut manquer de trésorerie
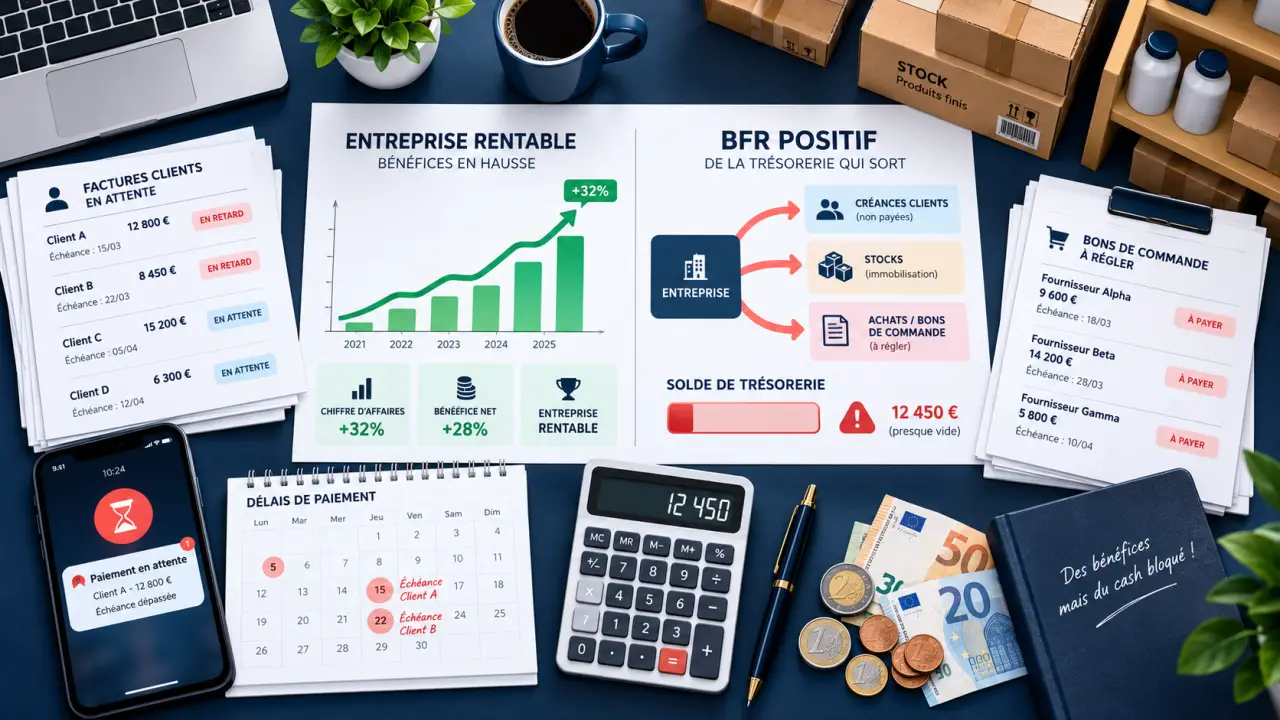
Le BFRE, ou besoin en fonds de roulement d’exploitation, mesure le financement nécessaire pour couvrir le décalage entre les dépenses de l’activité et les encaissements clients. Une entreprise peut vendre davantage et dégager un bénéfice tout en manquant de trésorerie : ses stocks et ses factures non encaissées mobilisent de l’argent avant que les ventes ne soient payées.
Son calcul permet de comprendre où cet argent est immobilisé, de distinguer un besoin normal d’une dérive et de préparer le financement de la croissance.
Délimiter le BFRE avant de sortir la calculatrice
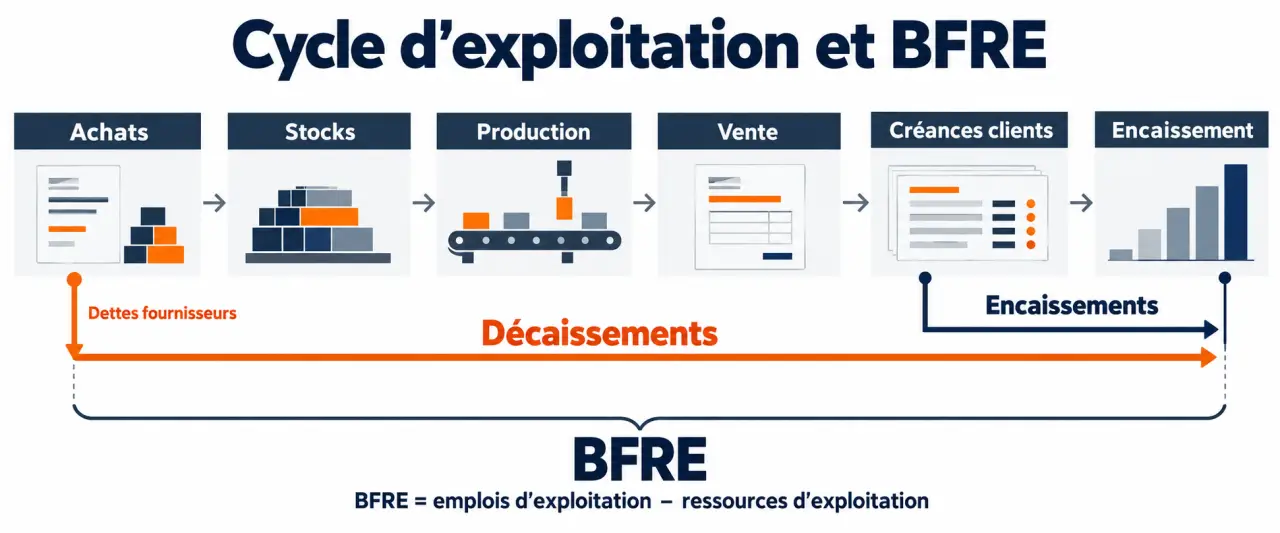
Le cycle d’exploitation commence avec les achats nécessaires à l’activité et se termine avec l’encaissement des ventes. Entre ces deux moments, l’entreprise peut conserver des marchandises, fabriquer des produits et accorder des délais de paiement. Les fournisseurs, lorsqu’ils sont payés après livraison, financent une partie de ce cycle.
Le BFRE isole ces décalages opérationnels. Il ne correspond ni au bénéfice comptable ni au solde bancaire. Une créance client représente ainsi une vente comptabilisée, mais pas encore de l’argent disponible.
| Indicateur | Périmètre | Formule |
|---|---|---|
| BFRE | Cycle d’exploitation | Actif circulant d’exploitation − passif circulant d’exploitation |
| BFRHE | Opérations hors exploitation | Créances hors exploitation − dettes hors exploitation |
| BFR | Besoin global hors trésorerie | BFRE + BFRHE |
Une dette envers un fournisseur de marchandises relève de l’exploitation. Une dette liée à l’achat d’une immobilisation relève généralement du hors exploitation. Cette distinction évite d’attribuer à la gestion courante un décalage provenant d’un investissement.
Les disponibilités bancaires et les emprunts financiers ne sont pas intégrés au BFRE. Ils interviennent dans l’analyse de son financement, pas dans la mesure du besoin opérationnel lui-même.
Calculer le besoin constaté, puis estimer le besoin futur
Le calcul bilanciel : une photographie à une date donnée
La formule générale est : BFRE = actif circulant d’exploitation − passif circulant d’exploitation. Dans une présentation simplifiée, elle devient : stocks + créances clients − dettes fournisseurs. Pour un calcul complet, il faut aussi intégrer les autres créances et dettes d’exploitation, ainsi que les avances et acomptes concernés.
Dans un exemple fictif, une PME possède 80 000 € de stocks et 120 000 € de créances clients. Ses dettes fournisseurs atteignent 90 000 €. En l’absence d’autres postes d’exploitation, son BFRE s’élève à 110 000 € : 80 000 + 120 000 − 90 000. Cette somme représente un besoin à financer, pas une perte.
Le bilan fonctionnel permet d’organiser ce calcul. Il faut conserver une convention cohérente : dans l’approche fonctionnelle classique, les actifs sont notamment retenus en valeurs brutes. Mélanger valeurs nettes, valeurs brutes et classements différents rend les comparaisons trompeuses.
La méthode normative : traduire les délais en financement
Le calcul bilanciel décrit une situation passée. La méthode normative estime plutôt le besoin correspondant à une activité prévue, à partir des durées de stockage, des délais clients et des délais fournisseurs. Chaque poste est rapporté au flux qui lui correspond : ventes pour les clients, achats pour les fournisseurs, coût adapté pour les stocks.
On exprime ensuite les contributions en jours de chiffre d’affaires, puis on les convertit en euros. BFRE prévisionnel = chiffre d’affaires annuel prévu × nombre de jours de BFRE / base annuelle retenue. La base de 360 ou 365 jours doit rester identique dans tout le calcul.
Attention à la TVA : les créances et dettes commerciales sont généralement suivies TTC, tandis que le chiffre d’affaires est exprimé HT. Les coefficients doivent tenir compte de cette différence. Un ratio de BFRE rapporté au chiffre d’affaires ne remplace donc pas, à lui seul, une construction normative détaillée.
Lire le résultat sans confondre besoin, risque et rentabilité
Un BFRE positif n’est pas nécessairement inquiétant
Un BFRE positif signifie que les emplois d’exploitation dépassent les ressources correspondantes. L’entreprise avance de l’argent pour fonctionner. Cette situation peut être normale dans l’industrie, où les matières premières, les encours de production et les produits finis précèdent l’encaissement des ventes.
Le problème apparaît lorsque ce besoin augmente sans financement adapté ou plus rapidement que l’activité. Une hausse peut venir de stocks difficiles à vendre, de retards clients ou d’une réduction des délais fournisseurs. Il faut identifier le poste responsable avant de décider.
Un BFRE négatif apporte une ressource, pas une garantie
Un BFRE négatif signifie que les ressources d’exploitation dépassent les emplois. Cela peut arriver lorsque les clients paient rapidement, voire à la commande, tandis que les fournisseurs sont réglés plus tard. L’activité contribue alors à financer l’entreprise.
Ce résultat doit néanmoins être examiné : des fournisseurs impayés peuvent aussi rendre le BFRE artificiellement favorable. De même, une baisse des ventes peut réduire les encaissements immédiats alors que les anciennes factures fournisseurs restent à régler.
Le lien global s’écrit : trésorerie nette = fonds de roulement net global − BFR. Toutes choses égales par ailleurs, une hausse du BFRE consomme donc de la trésorerie. Le bénéfice ne suffit pas à neutraliser automatiquement cet effet.
Repérer les tensions avant la prochaine clôture
Un montant isolé renseigne peu. Comparez le BFRE à plusieurs dates, à périmètre constant, puis rapprochez son évolution de celle du chiffre d’affaires. Pour une activité saisonnière, comparez également les mêmes périodes d’une année à l’autre : un bilan établi après la haute saison peut masquer le pic de financement précédent.
- Stocks : repérez les références dormantes, les encours et les achats anticipés.
- Clients : distinguez les délais contractuels des retards réels et des litiges.
- Fournisseurs : séparez les échéances négociées des paiements en retard.
- Prévisions : projetez les encaissements et décaissements à 1, 3, 6 et 12 mois.
La croissance ressemble à une graine qu’il faut nourrir avant la récolte : une commande supplémentaire peut demander des achats, de la production et des salaires avant de produire un encaissement. Pour chaque nouveau contrat important, établissez un mini-calendrier allant du premier décaissement au paiement final. Le point le plus bas de ce calendrier révèle le financement à sécuriser avant d’accepter la commande.
Un tableau de suivi mensuel suffit souvent pour démarrer. Un logiciel devient utile lorsque les volumes, les entités ou la fréquence des mouvements rendent les rapprochements manuels fragiles. L’essentiel reste la fiabilité des échéances et des hypothèses.
Réduire le BFRE et financer ce qui reste nécessaire
Optimiser le BFRE consiste à raccourcir l’immobilisation de trésorerie sans dégrader l’activité. Réduire tous les stocks indistinctement expose aux ruptures ; imposer des délais clients trop courts peut fragiliser la relation commerciale.
- Facturer rapidement : sécurisez les justificatifs, traitez les litiges et relancez les échéances. Un acompte peut limiter l’avance de trésorerie lorsque le contrat le permet.
- Ajuster les approvisionnements : adaptez les quantités à la demande et aux délais de réassort, en préservant les stocks réellement critiques.
- Négocier les règlements fournisseurs : recherchez un calendrier compatible avec vos encaissements, dans le respect des règles applicables et des engagements contractuels.
Le besoin résiduel doit être financé selon sa durée. Un socle permanent appelle des ressources stables ; un pic saisonnier peut justifier un financement court terme. L’affacturage ou la mobilisation de créances peuvent accélérer certains encaissements, mais leur coût et leurs conditions doivent être examinés.
Le bon objectif n’est pas un BFRE nul à tout prix, mais un besoin expliqué, suivi et financé. C’est cette cohérence entre cycle réel, prévisions et ressources qui permet de développer l’activité sans découvrir trop tard le manque de trésorerie.