Stratégie patrimoniale : 5 étapes pour sortir du flou, du bilan à la transmission
Une stratégie patrimoniale consiste à organiser son épargne, son immobilier et ses placements autour de vos projets de vie : se constituer un filet de sécurité, faire fructifier un capital, préparer la retraite, protéger ses proches et transmettre dans de bonnes conditions. Elle ne s'adresse pas qu'aux gros patrimoines : dès que l'on possède un logement, une épargne ou une famille à protéger, mieux vaut raisonner avec méthode plutôt que par accumulation de produits.
Commencer par le bilan : savoir ce que l'on possède vraiment
Patrimoine brut, net et disponible
Le bilan patrimonial est le point de départ. On y recense les actifs financiers (livrets, assurance-vie, PEA, compte-titres), les actifs immobiliers (résidence principale, bien locatif, parts de SCPI), mais aussi les biens matériels et, le cas échéant, les parts d'entreprise. La somme de ces éléments donne le patrimoine brut. On en retranche les dettes, notamment le capital restant dû sur les crédits, pour obtenir le patrimoine net.
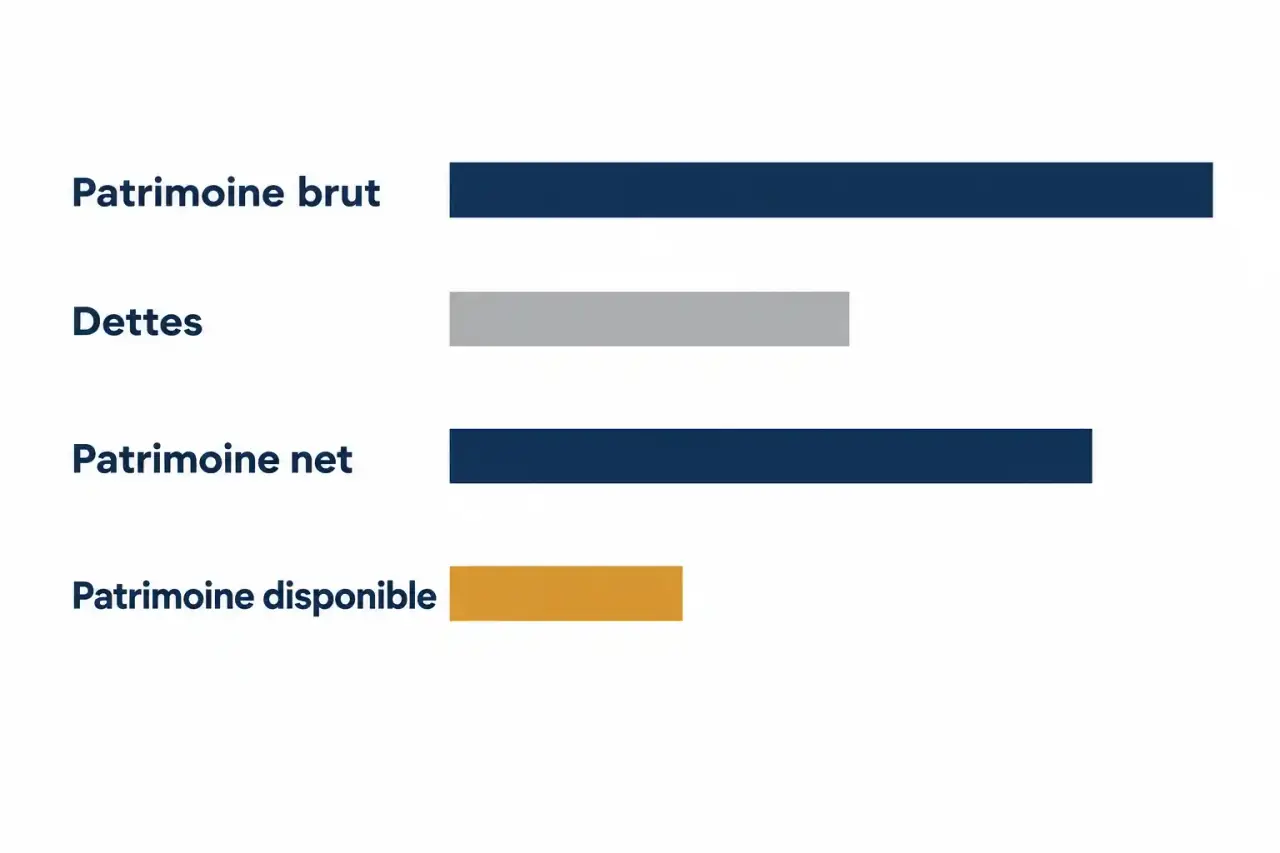
Une troisième notion est très utile en pratique : le patrimoine disponible, c'est-à-dire ce que vous pouvez mobiliser rapidement sans vendre un bien ni subir de pénalité. Une personne dont 90 % de la valeur est immobilisée dans sa résidence principale peut être « riche » sur le papier et pourtant très contrainte en cas d'imprévu.
Ce qu'il faut aussi inventorier
Le bilan ne se limite pas aux actifs. Il intègre vos revenus et charges, votre situation familiale et votre régime matrimonial (qui conditionne la protection du conjoint et les règles de succession), votre statut professionnel et votre situation fiscale. Un indépendant ou un dirigeant doit en plus distinguer patrimoine privé et patrimoine professionnel, car les deux s'influencent. Rassemblez relevés, tableaux d'amortissement, avis d'imposition et contrats : cette checklist documentaire fait gagner un temps précieux, que vous travailliez seul ou avec un conseiller.
Fixer des objectifs et connaître son profil d'investisseur
Des objectifs classés par horizon
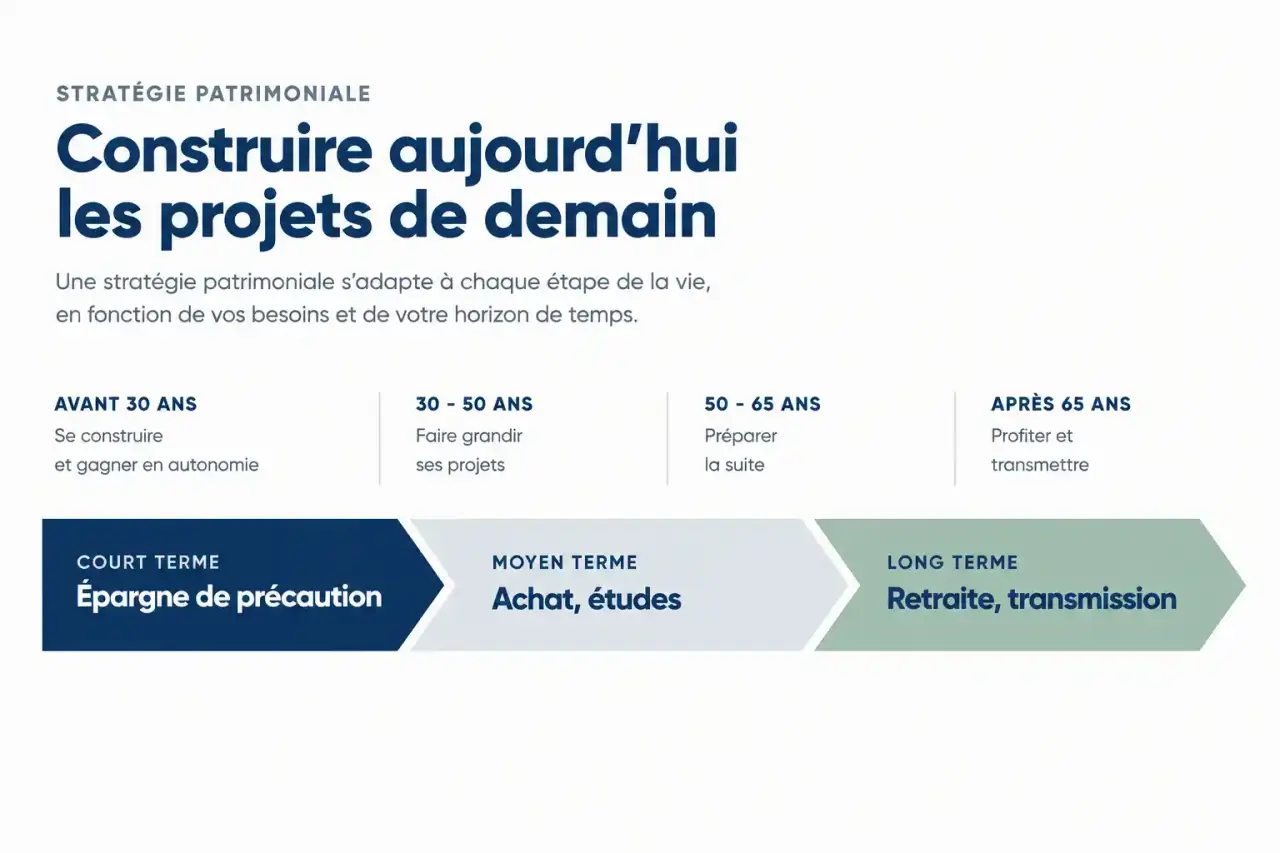
Un objectif patrimonial utile est daté et chiffré. Distinguez le court terme (épargne de précaution, projet à deux ans), le moyen terme (apport pour un achat, études des enfants) et le long terme (retraite, transmission). L'âge oriente souvent les priorités : avant 30 ans, on épargne et on prépare son premier achat ; entre 30 et 50 ans, on optimise, on investit dans le locatif et on cherche à réduire son imposition ; entre 50 et 65 ans, la préparation de la retraite devient centrale ; après 65 ans, on organise la transmission et on anticipe la perte d'autonomie. Ce ne sont que des repères : une famille recomposée ou un chef d'entreprise suivra un autre calendrier.
Tolérance au risque et besoin de liquidité
Le profil d'investisseur croise trois dimensions : l'horizon de placement, votre capacité à supporter une perte temporaire et votre besoin de disponibilité. Un placement dynamique n'a de sens que si vous pouvez le laisser travailler longtemps sans en avoir besoin. À l'inverse, l'épargne de précaution, généralement équivalente à environ trois mois de revenus ou de dépenses courantes, doit rester disponible et stable, quitte à ne rapporter que peu.
Choisir ses supports : un arbitrage entre rendement, risque, liquidité et fiscalité
Les principaux supports en un coup d'œil
Aucun support ne cumule rendement élevé, sécurité totale et disponibilité immédiate. Le tableau ci-dessous donne des repères généraux, sans valoir conseil personnalisé.
| Support | Usage principal | Risque | Liquidité |
|---|---|---|---|
| Livrets | Épargne de précaution | Très faible | Immédiate |
| Assurance-vie (fonds en euros, unités de compte) | Épargne, retraite, transmission | Faible à élevé selon les supports | Bonne, avec une fiscalité qui s'allège avec le temps |
| PEA | Actions sur le long terme | Élevé (perte en capital possible) | Rachat possible, avantage fiscal après 5 ans |
| PER | Retraite et optimisation fiscale | Variable selon l'allocation | Faible, sorties encadrées |
| SCPI | Revenus complémentaires via l'immobilier | Moyen à élevé | Limitée, frais d'entrée à prendre en compte |
Ce que les chiffres de la fiscalité changent
Le rendement qui compte est le rendement net. Après huit ans, l'assurance-vie ouvre droit à un abattement annuel de 4 600 € sur les gains pour une personne seule, 9 200 € pour un couple. Le PEA exonère d'impôt sur le revenu les gains après cinq ans, mais les prélèvements sociaux de 17,2 % restent dus ; son plafond de versements est de 150 000 €, et de 225 000 € pour le PEA-PME. Côté pierre-papier, les parts de SCPI sont accessibles à partir de 150 € et distribuent des loyers généralement chaque trimestre, mais elles se revendent moins facilement qu'un livret.
Immobilier ou placements financiers : comment arbitrer
Résidence principale, locatif, pierre-papier
L'immobilier occupe souvent la plus grande place dans un patrimoine français. La résidence principale apporte sécurité d'usage et épargne forcée par le remboursement du crédit ; l'investissement locatif peut générer des revenus complémentaires et profiter de l'effet de levier du financement à crédit, mais il expose à la vacance, aux travaux et à la fiscalité des loyers. Le prêt à taux zéro peut couvrir jusqu'à 40 % du prix total de la somme empruntée pour les primo-accédants éligibles. La pierre-papier (SCPI, OPCI) permet de s'exposer à l'immobilier sans gestion directe.
Un test avant d'acheter
Dans une lanterne, la lumière ne vaut que par sa flamme, pas par la taille du verre. Pour un patrimoine, c'est pareil : la valeur d'un bien se juge à ce qu'il éclaire de votre situation, pas à son prix d'achat. Avant d'investir, posez-vous trois questions. Quelle part de mon patrimoine net ce bien représentera-t-il ? Pourrai-je faire face aux mensualités pendant six mois sans loyer ? Que se passe-t-il si je dois vendre dans cinq ans ? Si la concentration sur un seul actif vous inquiète, c'est le signe qu'il faut diversifier.
Retraite, famille, transmission : organiser la suite et la faire vivre
Retraite et protection des proches
En France, on projette 1,2 actif pour 1 retraité à l'horizon 2050 : de quoi inciter à compléter ses futurs revenus par un PER, une assurance-vie ou un patrimoine locatif. La protection de la famille passe aussi par des choix moins visibles : régime matrimonial, désignation des bénéficiaires d'assurance-vie, prévoyance en cas de décès ou d'invalidité.
Transmettre et réévaluer
La donation de son vivant, la SCI et le démembrement de propriété (usufruit et nue-propriété) permettent d'organiser la transmission et, potentiellement, de réduire les droits de succession. Ces montages sont techniques : un notaire ou un conseiller en gestion de patrimoine apporte un regard personnalisé que ne donnera jamais un article général. Enfin, une stratégie n'est pas figée. Révisez-la à chaque changement important (naissance, séparation, achat, cession d'entreprise, départ à la retraite) et, à défaut, une fois par an : un bilan à jour est le meilleur outil pour décider sereinement.