Importer de Chine : le prix usine ne fait pas la marge
Importer de Chine vers la France exige de valider trois points avant tout acompte : la conformité du produit, la fiabilité du fournisseur et le coût rendu dans votre entrepôt. Un tarif usine attractif peut perdre son intérêt après transport, droits de douane, contrôles et service après-vente. Voici les décisions à prendre pour sécuriser une première commande professionnelle.
Valider le produit et votre rôle d’importateur avant d’acheter
Commencez par vérifier la demande, le prix de vente réaliste et les contraintes du produit : fragilité, batteries, contact alimentaire, usage par des enfants ou exigences d’étiquetage. Ces caractéristiques déterminent la réglementation, le transport et parfois la rentabilité du projet.
Calculer le coût rendu de votre importation
Estimez le coût total rendu en France à partir des montants et taux applicables à votre importation. Les montants sont exprimés en euros.
Estimation détaillée
Coût par unité vendable : 0,00 €
À vérifier : le classement TARIC, l’assiette exacte de TVA, les exonérations éventuelles et les frais du transitaire doivent être confirmés auprès des interlocuteurs compétents. Ne comptez pas deux fois les frais déjà inclus dans une autre valeur ou un autre poste.
Un statut professionnel adapté à la revente
Un achat personnel ne se confond pas avec une activité régulière d’achat-revente, qui nécessite une entreprise déclarée. Micro-entreprise, entreprise individuelle ou société peuvent importer ; créer une structure en Chine n’est pas nécessaire. En micro-entreprise, les charges réelles ne sont pas déduites du chiffre d’affaires pour calculer les cotisations. La récupération de TVA dépend du régime applicable, pas simplement de la forme juridique.
La conformité ne se résume pas à un logo CE
L’importateur doit vérifier les obligations applicables avant la mise sur le marché. Le marquage CE concerne certaines catégories, notamment les jouets et de nombreux équipements électriques, mais pas tous les produits. Selon le cas, examinez la déclaration UE de conformité, les rapports d’essais, l’accès au dossier technique, les restrictions REACH ou RoHS et les normes EN pertinentes.
Vérifiez aussi les notices en français lorsque requises, l’identification du fabricant et de l’importateur, ainsi que la traçabilité des lots. Alimentaire, cosmétiques et dispositifs médicaux suivent des règles spécifiques. Un certificat générique ou portant sur une autre référence ne suffit pas. Contrôlez également les marques, dessins et brevets : un fournisseur disposé à fabriquer un article ne garantit pas votre droit de le vendre.
Choisir un fournisseur sur des preuves, pas sur une annonce
Alibaba, Made-in-China.com, 1688.com et les salons comme Canton Fair permettent d’identifier des partenaires. Toutefois, 1688.com vise principalement le marché intérieur chinois : langue, paiement et capacité d’exportation peuvent nécessiter un intermédiaire. Comparez les offres avec un cahier des charges identique.
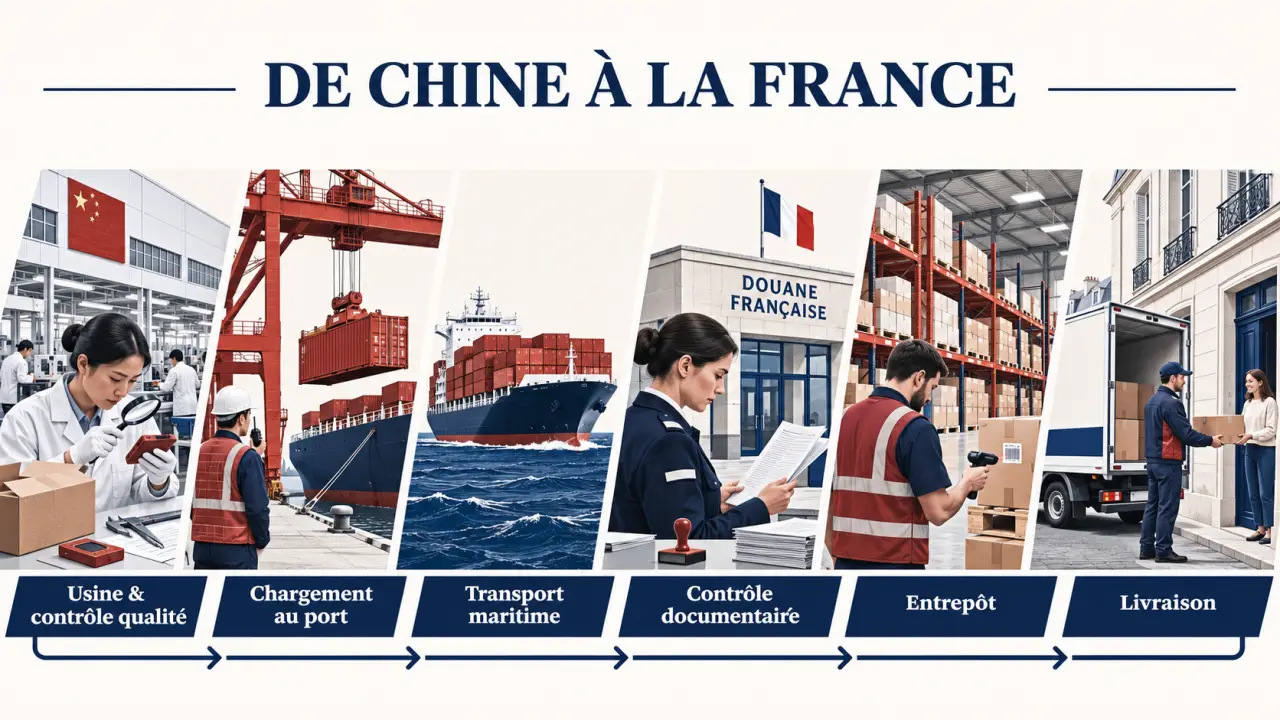
- Identité : demandez la licence d’entreprise et vérifiez le numéro d’enregistrement ainsi que le bénéficiaire bancaire.
- Capacité : distinguez fabricant et société de négoce ; faites auditer l’usine si l’enjeu le justifie.
- Produit : commandez un échantillon et vérifiez les rapports d’essais auprès de leur émetteur.
- Production : définissez les défauts acceptables et prévoyez une inspection indépendante avant expédition.
Un badge de fournisseur vérifié ne remplace pas ces contrôles. Un agent de sourcing peut chercher, négocier et suivre la fabrication ; demandez comment il est rémunéré et s’il perçoit des commissions des usines.
Construisez votre première commande comme une rampe de montée en charge : échantillon validé, petit lot contrôlé, puis réassort plus important après observation des ventes et des retours. Cette progression révèle des défauts invisibles sur un prototype, comme un emballage qui s’écrase en entrepôt ou une finition irrégulière, sans immobiliser immédiatement tout votre budget.
Le contrat doit préciser matériaux, dimensions, emballage, quantité minimale ou MOQ, délais, inspection et traitement des défauts. Pour payer, comparez frais de virement SWIFT et change en CNY, USD ou EUR. Un paiement séquestré, dit escrow, ou un crédit documentaire peut apporter une protection sous conditions. Négociez un échéancier lié aux contrôles et vérifiez tout changement de coordonnées bancaires par un canal indépendant.
Garder la maîtrise du transport et des frais d’arrivée
L’incoterm répartit les obligations, coûts et risques logistiques ; il ne règle ni la propriété ni les modalités de paiement. Inscrivez au contrat le lieu nommé et la version retenue, par exemple Incoterms® 2020.
- EXW : l’acheteur prend en charge une grande partie des opérations dès l’usine ; les formalités export peuvent être difficiles à organiser.
- FCA : le vendeur remet la marchandise au transporteur au lieu convenu et réalise le dédouanement export.
- FOB : réservé au maritime, avec transfert du risque à bord au départ ; FCA est souvent plus adapté aux conteneurs remis au terminal.
- CIF : le vendeur paie fret maritime et assurance jusqu’au port désigné, mais le risque est transféré au départ ; les frais d’arrivée restent à examiner.
| Mode | Usage pertinent | Délai indicatif |
|---|---|---|
| Maritime | Volumes importants, groupage LCL ou conteneur complet FCL | 30 à 45 jours selon Wise |
| Aérien | Marchandises compactes, valeur élevée ou réassort urgent | 7 à 10 jours selon Wise |
| Express | Échantillons et petits envois urgents | 3 à 5 jours |
Les repères de plus de 2 m³ pour le maritime et moins de 2 m³ pour l’aérien ne constituent pas des seuils absolus. Poids taxable, destination et manutention peuvent inverser le choix. Des durées classiques de 30 jours Shenzhen–Marseille et 39 jours Qingdao–Le Havre s’entendent hors enlèvement, livraison et douane. Wise indique que 90 % des marchandises importées de Chine voyagent par mer.
Demandez au transitaire un devis détaillé jusqu’à l’entrepôt : départ, fret, terminal, dédouanement et livraison. Vérifiez les exclusions de l’assurance marchandises ; une couverture dommages ne couvre pas automatiquement les retards. Anticipez aussi les fermetures du Nouvel An chinois.
Préparer la douane avec un dossier cohérent
Obtenez votre numéro EORI auprès de la douane française avant les opérations concernées. Cet identifiant ne remplace pas le numéro de TVA. Classez ensuite chaque produit : le code HS constitue la base internationale, complétée dans l’Union européenne par la nomenclature douanière et TARIC. Consultez TARIC ou RITA pour les droits, restrictions et éventuelles mesures antidumping.
Le dossier comprend généralement facture commerciale, liste de colisage ou packing list, document de transport et éléments nécessaires à la déclaration en douane. Selon la marchandise, ajoutez justificatif d’origine, licence ou documents sanitaires. La facture pro forma prépare la commande mais ne remplace pas la facture commerciale définitive. Un certificat d’origine ne donne pas automatiquement droit à un tarif préférentiel.
Vérifiez la concordance des références, quantités, valeurs, poids et origines. Même lorsqu’un représentant en douane dépose la déclaration, faites valider les informations utilisées : reprendre sans contrôle le code proposé par le fournisseur expose à un redressement ou à un blocage.
Calculer le coût rendu, puis financer le réassort
La valeur en douane comprend généralement le prix payé, ajusté notamment du transport et de l’assurance jusqu’à l’entrée dans l’Union européenne. Les droits dépendent du classement et de l’origine. La TVA, généralement de 20 % en France, porte sur une assiette comprenant notamment valeur en douane, droits et certains frais accessoires.
À titre d’exemple fictif, une valeur en douane de 5 000 € soumise à un droit hypothétique de 6 % produit 300 € de droits. Sans autre élément d’assiette, la TVA à 20 % atteint 1 060 €. Ajoutez ensuite les frais non encore comptabilisés : inspection, dédouanement, livraison, stockage et pertes. Ne comptez pas deux fois le fret déjà inclus.
La franchise de droits associée aux envois d’une valeur intrinsèque ne dépassant pas 150 € comporte des conditions et exclusions ; elle ne signifie pas exonération de TVA. Vérifiez les règles applicables à la date d’importation. Pour les entreprises identifiées à la TVA en France, l’autoliquidation de la TVA à l’importation s’applique en principe ; sa déduction reste soumise aux conditions fiscales.
Divisez le coût total par les unités réellement vendables, puis retranchez commissions commerciales, préparation, livraison client, retours et SAV du prix de vente hors taxes. Distinguez marge et trésorerie : financez aussi le stock tampon et le prochain acompte. Conservez enfin les dossiers par lot pour traiter les réclamations et organiser un éventuel rappel.