Plateforme de gestion de patrimoine : voir ses avoirs ne suffit pas pour bien décider
Une plateforme de gestion de patrimoine peut réunir vos placements, suivre votre immobilier ou faciliter les échanges avec un conseiller. Mais ces services ne répondent pas au même besoin. Pour choisir utilement, commencez par distinguer trois fonctions : voir votre patrimoine, analyser vos choix et mettre en œuvre vos décisions. Un tableau de bord agréable ne remplace ni une analyse adaptée à votre situation ni un accompagnement clairement défini.
Choisir un outil selon les décisions que vous devez prendre
L’expression « plateforme de gestion de patrimoine » recouvre des services différents. Certains s’adressent directement aux particuliers, d’autres équipent les conseillers en gestion de patrimoine et leurs cabinets. Avant de comparer les fonctionnalités, identifiez donc l’utilisateur prévu et la place réelle de l’outil dans la relation de conseil.
Pour un particulier : centraliser, comprendre ou être accompagné
Si vos comptes et placements sont dispersés, un agrégateur patrimonial peut suffire pour obtenir une vision consolidée. Il rassemble les informations financières accessibles et permet parfois d’ajouter manuellement un bien immobilier, un emprunt ou des parts de société. L’objectif est d’abord de rendre votre situation lisible.
Si vous cherchez plutôt à préparer votre retraite, organiser une transmission ou arbitrer entre plusieurs placements, la centralisation ne suffit plus. Il faut examiner les possibilités de simulation, la qualité des hypothèses et l’accès éventuel à un professionnel. Une recommandation personnalisée doit tenir compte de votre situation, de vos objectifs et de votre capacité à supporter des pertes.
Pour un professionnel : fiabiliser le travail du cabinet
Un conseiller peut avoir besoin d’un outil qui articule connaissance client, bilan patrimonial, suivi documentaire et préparation des rendez-vous. La collaboration entre collègues, la traçabilité des échanges et la restitution au client deviennent alors aussi importantes que les graphiques. Une plateforme pertinente pour un épargnant autonome peut donc être insuffisante pour un cabinet, et inversement.
Un bilan exploitable vaut mieux qu’un tableau de bord spectaculaire
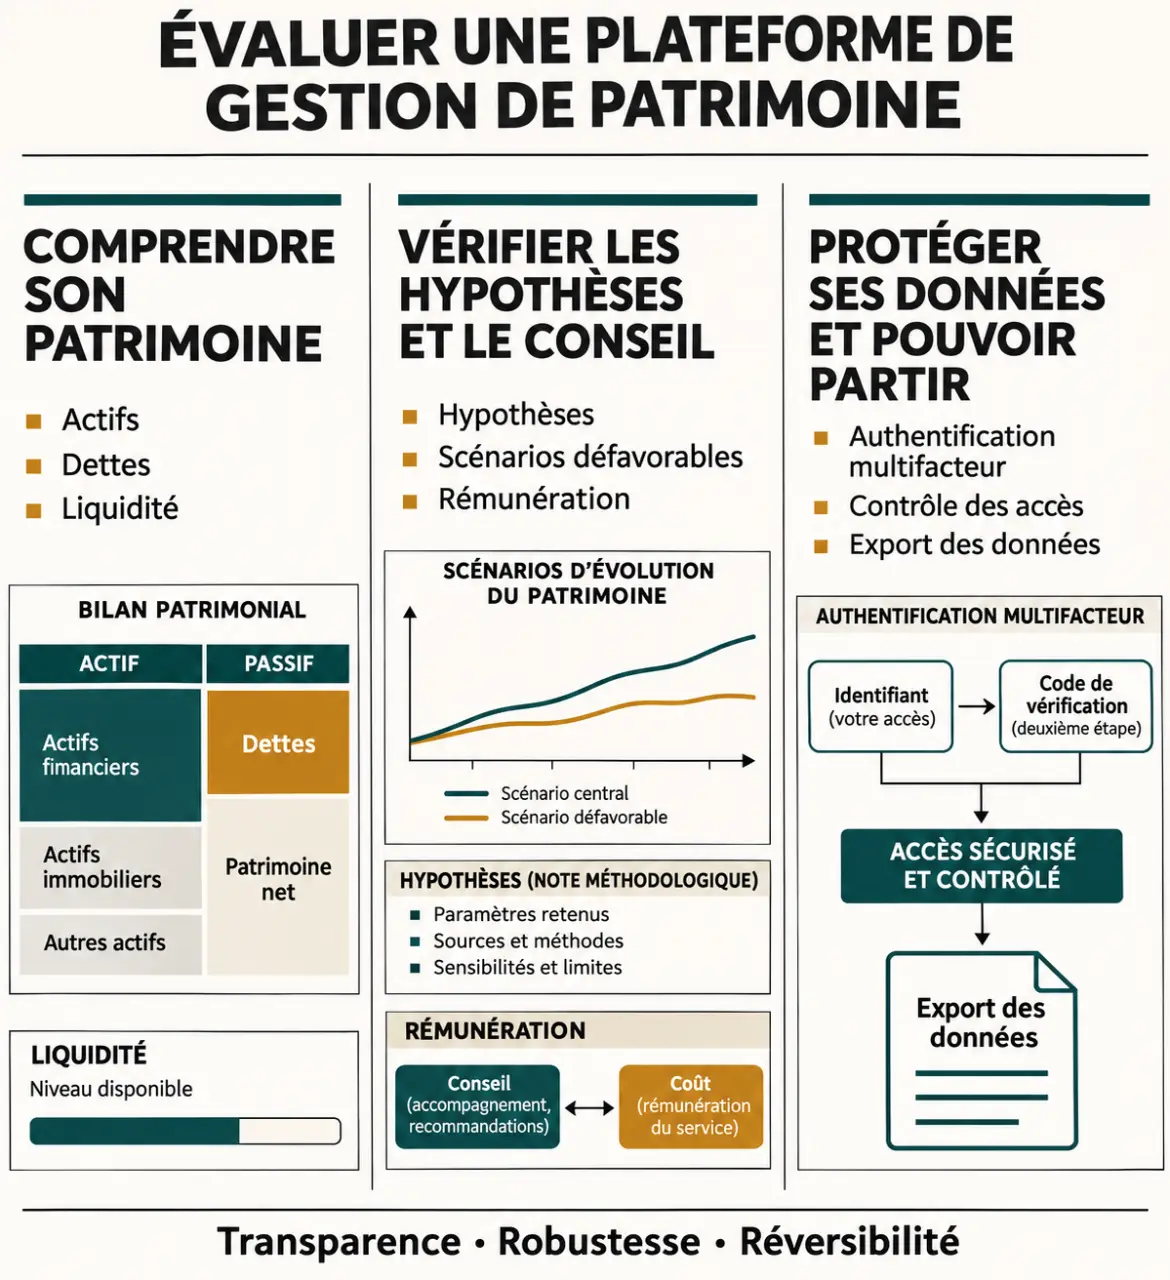
La première qualité d’une plateforme est de représenter votre patrimoine sans masquer ses contraintes. Le total des actifs ne raconte qu’une partie de l’histoire : il faut également comprendre les dettes, la disponibilité de l’épargne et les risques de concentration.
Vérifier ce qui entre réellement dans le bilan
Examinez les catégories prises en charge : comptes bancaires, livrets, assurance-vie, comptes-titres, épargne retraite, immobilier et participations non cotées, selon votre situation. Vérifiez aussi le traitement des crédits. Un logement affiché à sa valeur estimée sans le capital restant dû peut donner une impression trompeuse de richesse disponible.
La date de mise à jour compte autant que le montant affiché. Certaines informations sont synchronisées, d’autres saisies manuellement. Pour les actifs peu liquides, une valorisation reste une estimation : elle ne garantit ni un prix de vente ni un délai de cession. L’interface doit permettre de distinguer ces niveaux de fiabilité.
Passer de la répartition aux conséquences concrètes
Une bonne lecture patrimoniale aide à repérer une exposition excessive à un marché, une devise ou un employeur. Elle distingue aussi l’argent mobilisable rapidement des sommes immobilisées. Cette séparation est essentielle avant un achat immobilier, une baisse de revenus ou un départ à la retraite.
Considérez chaque projet comme un pivot autour duquel réorganiser la lecture de vos avoirs. Pour financer des études, par exemple, le classement par enveloppe fiscale devient moins parlant qu’un calendrier des sommes mobilisables. Demandez si la plateforme permet d’associer un actif à un objectif et à une échéance : cela aide à éviter de compter deux fois la même épargne pour deux projets concurrents.
Examiner les simulations, le conseil et les intérêts commerciaux
Les projections donnent une direction, pas une certitude. Leur intérêt dépend surtout de la transparence des hypothèses et de la possibilité d’explorer plusieurs situations. Une courbe régulièrement ascendante peut séduire tout en laissant de côté les risques qui comptent pour vous.
Des hypothèses visibles et modifiables
Pour une simulation de retraite ou de capital futur, cherchez les paramètres utilisés : versements, rendement supposé, frais, inflation et fiscalité retenue. Vérifiez si les montants sont présentés avant ou après frais, et en euros courants ou en pouvoir d’achat. Sans ces précisions, deux projections ne sont pas réellement comparables.
Testez également un scénario moins favorable : baisse des marchés, interruption des versements ou dépense imprévue. L’enjeu n’est pas de prévoir exactement l’avenir, mais de mesurer votre marge de manœuvre. Une plateforme utile doit vous aider à comprendre ce qui change lorsque les hypothèses changent.
Identifier qui conseille et qui est rémunéré
Si un accompagnement est proposé, demandez qui fournit le conseil, avec quel statut et dans quel périmètre. Selon les services exercés en France, les vérifications peuvent notamment passer par l’ORIAS ou les registres des autorités compétentes. Une inscription doit correspondre à l’activité proposée ; elle ne constitue pas une garantie de performance.
Interrogez aussi le modèle économique : abonnement, honoraires, commissions sur les produits ou combinaison de ces modes de rémunération. Un catalogue limité aux partenaires de la plateforme n’offre pas le même choix qu’un univers plus large. L’important est de connaître ces limites avant de suivre une recommandation.
Contrôler la sécurité, les frais et la possibilité de partir
Une plateforme patrimoniale concentre des informations sensibles sur vos revenus, vos biens et parfois votre famille. Son évaluation doit donc dépasser le confort d’utilisation. Les conditions d’accès aux données, le coût global et la réversibilité du service méritent une vérification avant toute connexion.
| Point à vérifier | Question à poser |
|---|---|
| Connexion aux comptes | Quel prestataire intervient, et quelles autorisations sont demandées ? |
| Protection des accès | Une authentification multifacteur est-elle proposée ? |
| Utilisation des données | Qui peut les consulter, pour quelles finalités et pendant combien de temps ? |
| Coût global | Quels frais s’ajoutent à l’abonnement ou à l’accompagnement ? |
| Sortie du service | Peut-on exporter ses informations et demander leur suppression selon les règles applicables ? |
Ne confondez pas consultation et capacité d’action. Vérifiez si le service peut uniquement lire des informations ou s’il permet aussi de transmettre des ordres ou d’effectuer certaines opérations. Les autorisations doivent être compréhensibles et proportionnées au service attendu.
Côté budget, additionnez les coûts de la plateforme, du conseil et des placements éventuellement souscrits. Une interface gratuite ne signifie pas que l’ensemble du parcours est sans frais. Enfin, examinez les formats d’export : récupérer un simple graphique n’est pas aussi utile que récupérer un historique structuré et ses documents.
Tester la plateforme sur une situation réelle avant de s’engager
Une démonstration devient beaucoup plus instructive si vous arrivez avec un cas concret. Choisissez une décision que vous devez réellement préparer, puis suivez le parcours depuis la saisie des informations jusqu’à la restitution. Vous verrez rapidement si l’outil éclaire votre choix ou multiplie les écrans sans répondre à votre question.
- Formulez votre priorité : connaître votre patrimoine net, préparer un projet ou améliorer le suivi de vos clients.
- Vérifiez la couverture : établissements compatibles, actifs intégrables, dettes et mises à jour.
- Testez une décision : modifiez une échéance, un versement ou une hypothèse de rendement.
- Contrôlez l’accompagnement : disponibilité, interlocuteur, périmètre et rémunération.
- Essayez la sortie : export des données, résiliation et déconnexion des comptes.
Le bon choix n’est pas nécessairement la plateforme la plus riche en fonctionnalités. C’est celle dont vous comprenez les résultats, les limites et le prix, et que vous pourrez tenir à jour. Pour un patrimoine simple, un suivi clair peut suffire. Lorsque les enjeux familiaux, fiscaux ou professionnels se complexifient, l’outil gagne à soutenir un conseil qualifié plutôt qu’à prétendre le remplacer.