Comptabilisation d’un diagnostic immobilier : charge ou immobilisation selon l’opération
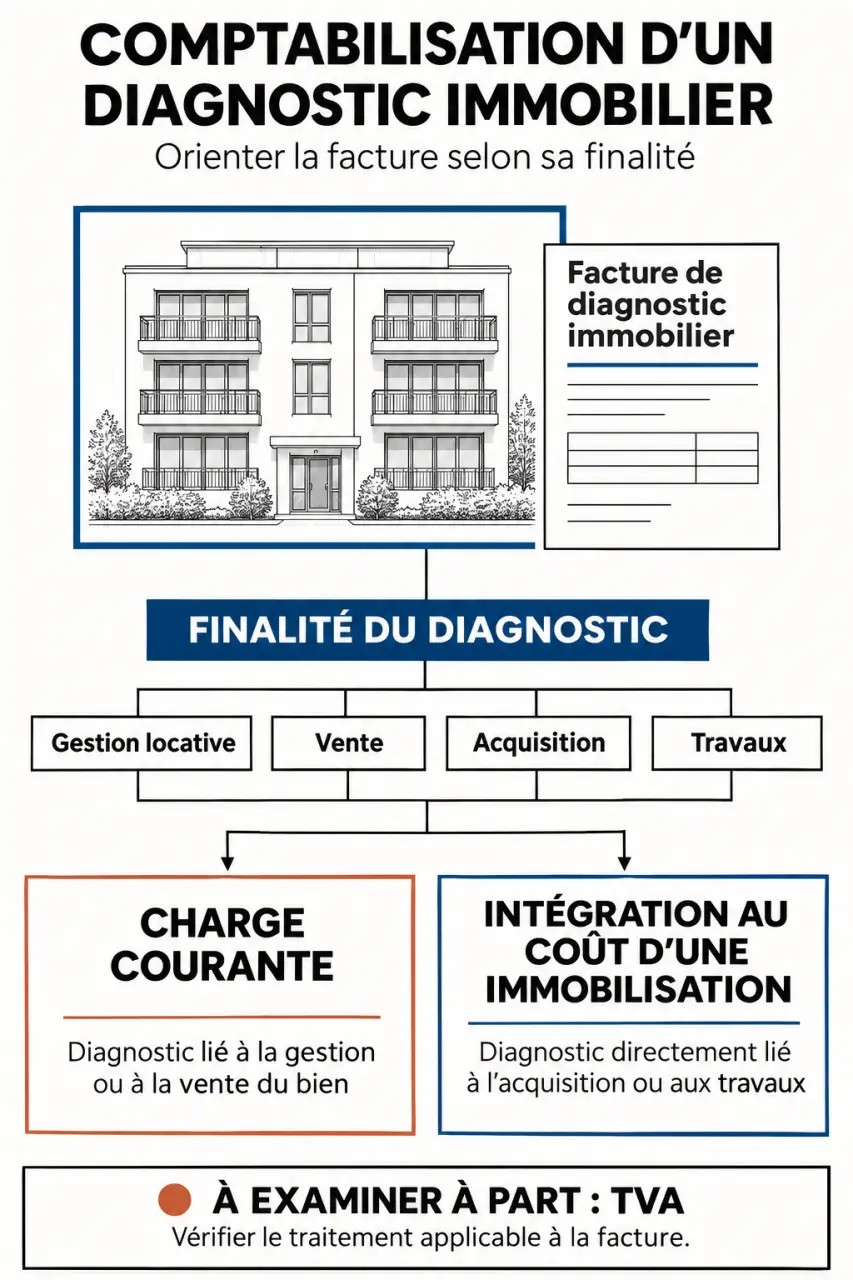
La comptabilisation d’un diagnostic immobilier dépend de l’opération à laquelle il se rattache : location, vente, acquisition ou travaux. Une facture de diagnostiqueur constitue généralement une charge lorsqu’elle concerne la gestion courante d’un bien. Elle peut toutefois entrer dans le coût d’une immobilisation lorsqu’elle est directement attribuable à son acquisition ou à sa mise en état d’utilisation. Le compte et le traitement de la TVA se déterminent donc après avoir identifié la finalité de la prestation.
Qualifier la dépense avant de choisir un compte
Un DPE, un diagnostic amiante ou un contrôle de l’installation électrique ne se comptabilise pas uniquement d’après son intitulé. Deux prestations identiques peuvent recevoir un traitement différent selon qu’elles servent à renouveler un bail, préparer une vente ou réaliser une opération d’investissement.
Quiz sur la comptabilisation des diagnostics immobiliers
Choisissez une réponse par question, puis validez pour découvrir votre résultat et les corrections.
La première question est celle du lien entre le diagnostic et l’opération concernée. Le rapport répond-il à une obligation liée à l’exploitation habituelle du bien ? A-t-il été commandé pour une acquisition précise ? Est-il indispensable à des travaux immobilisés ? La réponse permet de distinguer une charge de l’exercice d’un élément du coût d’un actif.
- Gestion locative : les diagnostics nécessaires à la mise en location ou au renouvellement des obligations du bailleur relèvent généralement des charges.
- Vente par le propriétaire : les diagnostics préparant la cession sont normalement des charges, et non une augmentation de la valeur comptable du bien vendu.
- Acquisition : une analyse est nécessaire pour déterminer si la dépense est directement attribuable à l’acquisition et quel traitement appliquer aux frais concernés.
- Travaux : un repérage préalable peut intégrer le coût des travaux immobilisés lorsqu’il est directement nécessaire à leur réalisation.
Il faut également identifier qui supporte réellement la dépense. Un administrateur de biens réglant une facture pour le compte d’un propriétaire ne doit pas automatiquement l’enregistrer comme sa propre charge. Le mandat, le destinataire de la facture et les modalités de remboursement doivent être examinés.
Enregistrer les diagnostics courants en charges
Le compte 6226 pour une prestation d’expertise
Le compte 6226 « Honoraires » est généralement adapté à une prestation de diagnostic facturée par un professionnel indépendant. Le compte 6228 « Divers » peut aussi être retenu dans certaines organisations comptables, selon la nature exacte de la prestation et le plan de comptes utilisé. L’essentiel est de conserver une imputation cohérente, documentée et stable pour les opérations comparables.
La facture doit préciser le bien concerné et les prestations réalisées. Une mention trop générale, comme « intervention immobilière », rend plus difficile la justification du classement. Pour plusieurs immeubles, une ventilation analytique par adresse ou par dossier facilite le suivi des coûts sans multiplier inutilement les comptes généraux.
Exemple d’écriture avec TVA déductible
Une entreprise reçoit une facture de diagnostic de 300 € HT, assortie de 60 € de TVA, soit 360 € TTC. En supposant que cette TVA soit intégralement déductible et que les conditions de déduction soient réunies, l’enregistrement est le suivant :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6226 | Honoraires de diagnostic immobilier | 300 € | |
| 44566 | TVA déductible sur autres biens et services | 60 € | |
| 401 | Fournisseur diagnostiqueur | 360 € |
Au règlement, le compte 401 est débité de 360 € et le compte 512 « Banque » est crédité du même montant. Si la TVA n’est pas récupérable, la charge est enregistrée pour 360 €. En cas de récupération partielle, seule la fraction déductible est portée au compte de TVA ; le reste augmente la charge.
Identifier les diagnostics qui peuvent entrer dans une immobilisation
Acquisition et travaux : vérifier le caractère directement attribuable
Un diagnostic ne devient pas immobilisable simplement parce qu’il concerne un immeuble. Pour entrer dans le coût d’un actif, il doit répondre aux règles de constitution de ce coût, notamment présenter un lien direct avec l’acquisition ou la mise en état d’utilisation prévue. Une étude générale de prospection, sans rattachement suffisant à une opération déterminée, ne remplit pas automatiquement ces conditions.
Pour les dépenses assimilables à des frais d’acquisition, il faut aussi examiner la méthode comptable retenue pour les frais concernés : certains frais peuvent, selon les règles applicables, être comptabilisés en charges ou incorporés au coût d’acquisition. Le classement d’une facture de diagnostic dans cette catégorie ne doit pas être présumé. Sa nature et sa fonction dans l’opération doivent être justifiées.
Dans un chantier de rénovation immobilisé, un repérage amiante avant travaux peut, par exemple, être directement nécessaire à la réalisation de l’opération. Il peut alors suivre le traitement des travaux auxquels il se rattache. À l’inverse, un diagnostic réalisé dans le cadre de l’entretien courant reste généralement une charge.
Choisir le compte d’actif sans isoler artificiellement le diagnostic
Lorsque l’incorporation est justifiée, la dépense rejoint le coût de l’immobilisation concernée. Elle peut transiter par un compte 23 « Immobilisations en cours » pendant la réalisation du projet, puis être transférée vers le compte définitif approprié, par exemple un compte de constructions. Elle n’a pas vocation à constituer une immobilisation autonome au seul motif que le rapport reste utilisable plusieurs années.
Une erreur de classement produit une onde comptable : elle modifie d’abord le résultat de l’exercice, puis éventuellement la base amortissable et les charges des exercices suivants. Pour éviter cette propagation, rattachez chaque facture au dossier de décision correspondant : acquisition, chantier ou exploitation courante. Ce rapprochement est souvent plus instructif que le seul libellé du diagnostic.
Vérifier la TVA et le régime du propriétaire
Une facture comportant de la TVA n’ouvre pas automatiquement droit à déduction. Ce droit dépend notamment de l’activité exercée, de l’affectation du bien et des conditions habituelles de déduction. Une location nue à usage d’habitation est généralement exonérée de TVA : la taxe supportée sur les diagnostics correspondants n’est donc généralement pas récupérable.
À l’inverse, lorsque le bien est affecté à une activité ouvrant droit à déduction, la TVA peut être récupérée dans les limites applicables. Une affectation mixte peut nécessiter une déduction partielle. Pour une dépense incorporée au coût d’une immobilisation, le compte de TVA déductible sur immobilisations doit être examiné plutôt que de reprendre mécaniquement celui des charges courantes.
Le cadre fiscal du propriétaire compte également. Une société soumise à l’impôt sur les sociétés, une SCI relevant des revenus fonciers et un loueur en meublé ne déterminent pas leur résultat fiscal selon les mêmes règles. En revenus fonciers au régime réel, les dépenses de diagnostics obligatoires liés à la location sont en principe déductibles, sous réserve des conditions applicables. Au régime micro, elles ne font pas l’objet d’une déduction distincte : elles sont couvertes par l’abattement forfaitaire.
Il faut donc séparer deux questions : quelle écriture enregistrer dans la comptabilité tenue ? et quel traitement retenir pour la déclaration fiscale ? Une imputation comptable ne suffit pas, à elle seule, à établir la déductibilité fiscale.
Sécuriser le dossier et le rattachement à l’exercice
Avant de valider l’écriture, réunissez la facture, le rapport et les éléments expliquant la commande. Le devis accepté, le mandat de gestion ou le dossier de travaux permettent de comprendre pourquoi la dépense a été engagée et par quelle entité elle doit être supportée.
- Identifier le bien : adresse, lot et usage professionnel ou locatif.
- Documenter la finalité : location, vente, acquisition ou travaux.
- Justifier le traitement : charge ou incorporation au coût d’un actif.
- Contrôler la TVA : montant facturé, droit à déduction et fraction récupérable.
- Vérifier la période : date de réalisation de la prestation et exercice concerné.
En comptabilité d’engagement, un diagnostic réalisé avant la clôture mais non encore facturé peut nécessiter une facture non parvenue, si son montant peut être estimé de manière fiable. La date de paiement ne détermine donc pas, à elle seule, l’exercice de comptabilisation. Pour une opération importante ou un traitement incertain, faites valider l’analyse avant la clôture : une justification écrite évite de reconduire une erreur sur plusieurs exercices.