Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à identifier sa nature, sa finalité, son activité, ses ressources et son fonctionnement à partir de faits vérifiables. Pour une étude de management, un dossier STMG ou une présentation professionnelle, le résultat attendu est le même : un portrait structuré dans lequel chaque caractéristique est justifiée, et non simplement affirmée.
Identifier l’organisation avant de remplir le tableau
Caractériser ne signifie ni raconter l’histoire de l’entreprise ni évaluer immédiatement sa stratégie. Il s’agit d’abord de répondre à des questions précises : que produit-elle, dans quel but, avec quels moyens et sous quelle autorité ? Cette photographie constitue ensuite une base pour analyser ses choix et ses difficultés.
Le type d’organisation ne se déduit pas d’un seul indice. La présence de clients, de salariés ou de recettes ne suffit pas à reconnaître une entreprise privée. Il faut croiser la finalité, l’activité, le cadre juridique et la propriété du capital.
- L’entreprise privée produit des biens ou des services marchands et recherche généralement un profit ainsi que la pérennité de son activité.
- L’organisation publique poursuit principalement une mission d’intérêt général ou de service public. Il faut toutefois distinguer une administration d’une entreprise publique exerçant une activité marchande.
- L’association poursuit un projet non lucratif. Une association loi 1901 peut vendre des prestations et dégager des excédents sans les distribuer à ses membres.
Une entreprise peut aussi poursuivre des objectifs sociaux ou environnementaux. Ces engagements ne suppriment pas nécessairement sa finalité économique. De même, une participation publique au capital ne suffit pas, à elle seule, à expliquer toute la nature d’une organisation : il faut examiner le contrôle effectivement exercé.
Examiner les critères qui décrivent réellement l’entreprise
Finalité, activité et cadre juridique
La finalité désigne la raison d’être générale de l’organisation ; l’activité correspond à ce qu’elle réalise concrètement. Pour une boulangerie, fabriquer et vendre du pain constitue l’activité, tandis que dégager un résultat permettant de rémunérer les apporteurs de capitaux et de poursuivre l’exploitation relève de la finalité économique. Des objectifs sociaux ou sociétaux peuvent compléter cette dernière.
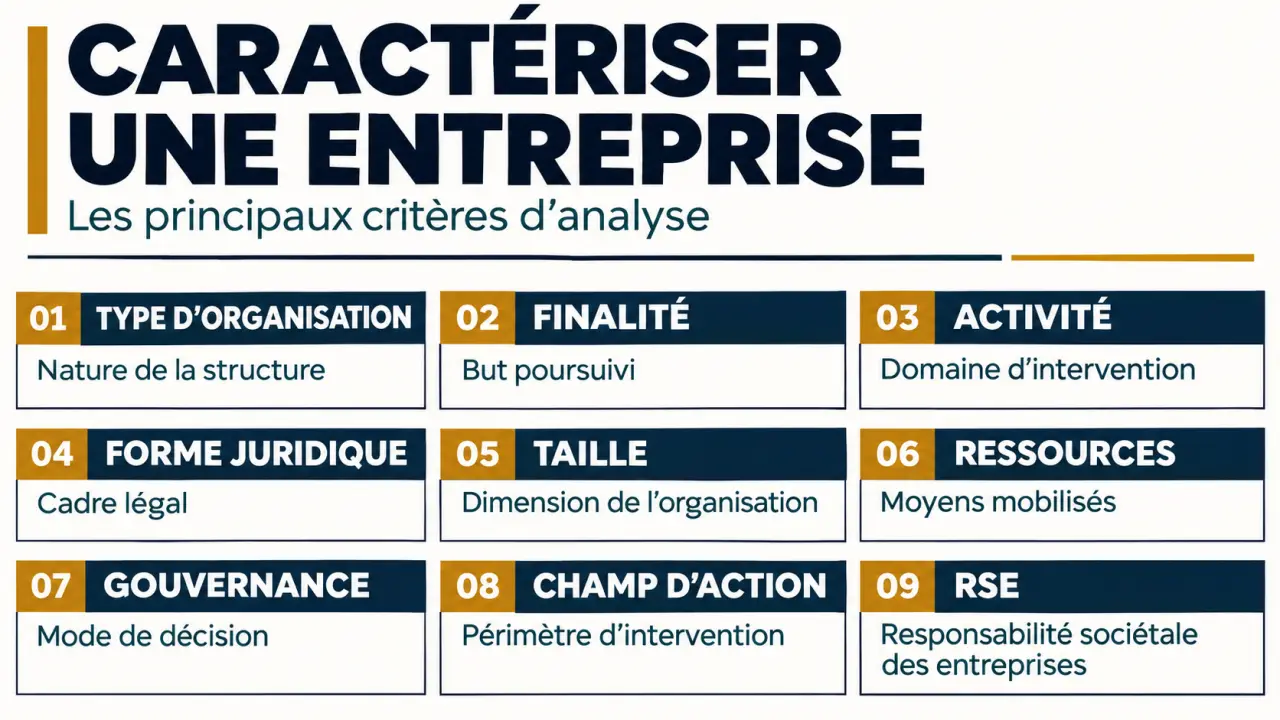
Précisez ensuite le secteur d’activité : primaire, secondaire ou tertiaire, selon les opérations étudiées. Une entreprise peut cumuler plusieurs activités. Enfin, relevez sa forme juridique, par exemple SARL, SAS ou SA, ou identifiez une entreprise individuelle. La forme juridique n’est ni un secteur d’activité ni une catégorie de taille.
Taille et ressources mobilisées
La taille s’apprécie notamment à partir du nombre de salariés et du chiffre d’affaires, en précisant la période et le périmètre observés. Pour attribuer une catégorie officielle, vérifiez le référentiel applicable : l’effectif seul ne suffit pas toujours, et le total du bilan peut également intervenir. Ne confondez pas les données d’un établissement avec celles de toute l’entreprise ou d’un groupe.
Un cas dépassant à la fois 5 000 salariés et 1 500 millions d’euros de chiffre d’affaires illustre clairement une grande entreprise. Ces deux repères ne constituent cependant pas, à eux seuls, une grille complète de classement.
Les moyens de production se répartissent en quatre familles :
- Humaines : salariés, dirigeants, compétences et savoir-faire des équipes.
- Financières : capital, emprunts, trésorerie et capacité d’autofinancement.
- Matérielles : locaux, machines, véhicules et équipements.
- Immatérielles : marque, brevets, logiciels, réputation et données.
Le chiffre d’affaires représente les ventes, pas le bénéfice. Ce dernier résulte de la différence entre les produits et les charges. Aucun des deux ne doit être assimilé automatiquement à la trésorerie disponible.
Pouvoir, territoire et responsabilité
Pour décrire la gouvernance, identifiez les propriétaires, les organes de direction et les personnes qui décident réellement. Un pouvoir centralisé concentre les décisions ; un pouvoir décentralisé laisse davantage d’autonomie à différents responsables. Le titre de dirigeant ne renseigne donc pas, à lui seul, sur les délégations pratiquées.
Le champ d’action peut être local, régional, national ou international. Appuyez-vous sur les clients servis, les ventes ou les implantations : un site internet accessible à l’étranger ne prouve pas une activité internationale. Enfin, caractérisez la responsabilité sociétale de l’entreprise (RSE) à travers des actions observables concernant les salariés, les fournisseurs, les clients ou l’environnement, plutôt qu’à partir de simples déclarations.
Recueillir les informations et construire une justification
Dans un devoir, commencez par les documents du dossier. Pour une analyse professionnelle, consultez les informations légales, les comptes lorsqu’ils sont accessibles, le rapport d’activité et les documents de gouvernance. Le site commercial aide à comprendre l’offre, mais ses promesses doivent être distinguées des éléments démontrés.
- Fixez le périmètre : entreprise, filiale, groupe ou établissement, puis période étudiée.
- Relevez les faits : effectifs, ventes, statut, équipements, marchés et décisions.
- Associez chaque fait à un critère : une donnée peut éclairer plusieurs dimensions.
- Rédigez la conclusion justifiée : caractéristique retenue, puis preuve précise.
- Signalez les limites : écrivez « non précisé » lorsqu’une information manque.
Considérez chaque document comme un prisme : les comptes éclairent les moyens financiers, l’organigramme révèle la structure formelle et le discours commercial montre le positionnement recherché. Aucun ne restitue seul toute l’organisation. Leur croisement permet de repérer des écarts utiles : une marque qui se présente comme internationale peut, par exemple, ne documenter que des ventes nationales. Cet écart invite à vérifier, pas à conclure trop vite.
Une justification efficace suit une formulation simple : « Le champ d’action est régional, car les livraisons concernent uniquement les départements de la région. » À l’inverse, « cette entreprise est importante » reste une appréciation vague, sans critère ni preuve.
Appliquer la méthode dans un tableau de caractérisation
Prenons un cas entièrement fictif : Atelier Rivage, une SARL détenue par deux associés privés, fabrique du mobilier et le vend à des professionnels de sa région. Elle emploie 24 salariés et réalise un chiffre d’affaires annuel de 3 millions d’euros. Le gérant valide tous les investissements ; les chefs d’équipe organisent la production quotidienne.
| Critère | Caractérisation retenue | Justification dans le cas fictif |
|---|---|---|
| Type et secteur | Entreprise privée | Capital détenu par deux associés privés et vente de mobilier. |
| Finalité | Économique et lucrative | Production marchande destinée à dégager un résultat et à pérenniser l’activité. |
| Activité | Fabrication de biens, secteur secondaire | Transformation de matériaux en mobilier. |
| Forme juridique | SARL | Forme explicitement indiquée dans la présentation. |
| Taille | 24 salariés ; 3 millions d’euros de ventes annuelles | Indicateurs à confronter au référentiel avant tout classement officiel. |
| Ressources | Humaines et moyens de production à documenter | Effectif connu ; équipements, financements et actifs immatériels non détaillés. |
| Répartition du pouvoir | Investissements centralisés, organisation quotidienne déléguée | Validation par le gérant et autonomie des chefs d’équipe. |
| Champ d’action | Régional | Ventes auprès de professionnels de la région. |
| RSE | Non déterminée | Aucune action sociale ou environnementale précisée. |
Ce tableau montre aussi ce qu’il ne faut pas inventer : fabriquer du mobilier ne prouve ni l’existence d’un brevet ni l’utilisation de bois certifié. Une caractérisation solide accepte les informations manquantes. En conclusion du dossier, retenez les traits qui expliquent le fonctionnement de l’entreprise, puis réservez le diagnostic de ses forces et faiblesses à une analyse distincte.