Contrôleur interne : sécuriser les opérations sans se substituer à l’audit
Le contrôleur interne aide l’entreprise à maîtriser ses risques, à fiabiliser ses informations et à sécuriser ses processus. Il analyse les pratiques, teste les contrôles et accompagne les équipes dans la correction des dysfonctionnements. Contrairement à l’auditeur interne, il participe au suivi régulier du dispositif plutôt qu’à son évaluation indépendante. Ce métier transversal associe analyse, compréhension des opérations et pédagogie.
Une fonction de maîtrise des risques, pas de surveillance généralisée
Le contrôle interne désigne l’ensemble des dispositions qui contribuent à sécuriser l’activité : procédures, validations, séparation des responsabilités, vérifications et suivi des anomalies. Il vise notamment l’efficacité opérationnelle, la conformité et la fiabilité de l’information financière. Il réduit les risques sans garantir leur disparition.
Le contrôleur interne structure et évalue ces dispositions. Son périmètre peut couvrir la comptabilité, les achats, les ventes, les stocks ou les pratiques managériales. Il intervient dans la banque, l’assurance, l’industrie, les télécommunications et les organisations publiques, avec des responsabilités adaptées à leur taille et à leur réglementation.
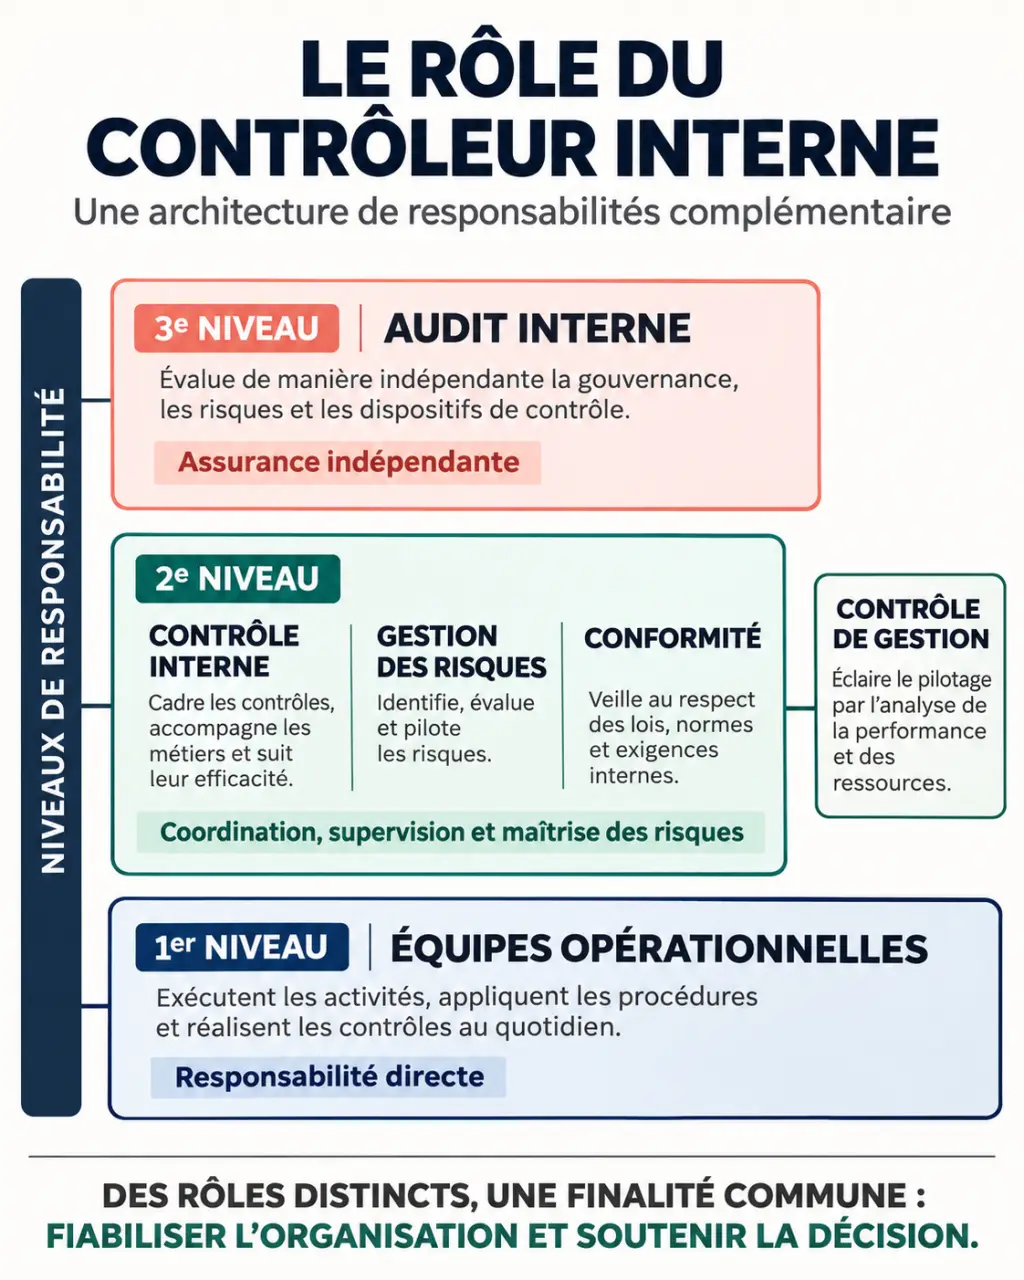
L’IFACI situe cette fonction dans la deuxième ligne de maîtrise : les équipes opérationnelles restent responsables de leurs risques et de leurs contrôles quotidiens ; le contrôleur interne les accompagne, les challenge et surveille le dispositif. Selon l’organisation, il peut être rattaché à la direction financière, à la direction des risques ou à une direction dédiée.
Son enjeu n’est donc pas d’accumuler les vérifications. Un contrôle utile doit répondre à un risque identifié, être proportionné et laisser une preuve exploitable. Une validation supplémentaire qui ralentit les opérations sans prévenir d’erreur significative mérite, elle aussi, d’être remise en question.
Du risque identifié à l’action corrective : le travail concret
Comprendre les processus avant de les tester
Le travail commence par des entretiens avec les responsables métiers et l’examen des procédures. Le contrôleur cherche où une erreur, une fraude ou une interruption pourrait survenir. Il rapproche ensuite chaque risque des mesures prévues pour le prévenir ou le détecter. Cette analyse alimente une cartographie des risques et une matrice des risques et contrôles.
Sur un processus d’achat, par exemple, il peut examiner qui crée un fournisseur, qui valide ses coordonnées bancaires et qui autorise le paiement. Il vérifie ensuite, sur des opérations sélectionnées, que les validations existent réellement. Une procédure écrite ne prouve pas qu’un contrôle fonctionne.
Documenter les écarts et vérifier leur résolution
Les tests débouchent sur des constats factuels : contrôle absent, validation tardive, justificatif introuvable ou habilitation excessive. Le contrôleur recherche les causes avec les équipes, puis formalise une recommandation, un responsable et une échéance. Il suit ensuite l’avancement et vérifie l’efficacité de la correction, au-delà de sa simple déclaration de réalisation.
- Plan de contrôle : périmètres, risques prioritaires, fréquence et modalités des tests.
- Dossiers de test : opérations examinées, preuves recueillies et résultats.
- Tableau de suivi : anomalies, actions correctives, responsables et retards.
Pour chaque contrôle sensible, une « capsule de preuve » peut faciliter la transmission : objectif du contrôle, personne responsable, date d’exécution, justificatif et traitement des exceptions réunis au même endroit. Cette mémoire courte du contrôle évite qu’un départ de salarié ou un changement d’outil rende une vérification impossible à reconstituer.
Audit, conformité, gestion des risques : des rôles complémentaires
Ces fonctions échangent souvent les mêmes informations, mais ne répondent pas à la même question. Les distinguer évite de confondre accompagnement des métiers, pilotage des risques et assurance indépendante.
| Fonction | Question centrale | Contribution principale |
|---|---|---|
| Contrôle interne | Les opérations sont-elles suffisamment sécurisées ? | Structurer, tester et suivre les contrôles. |
| Audit interne | Le dispositif de maîtrise est-il efficace ? | Apporter une évaluation indépendante, dans une logique de troisième ligne. |
| Gestion des risques | Quels risques menacent les objectifs ? | Identifier, évaluer et coordonner leur traitement. |
| Conformité | Les obligations applicables sont-elles respectées ? | Prévenir et suivre les risques de non-conformité. |
| Contrôle de gestion | Les résultats correspondent-ils aux objectifs ? | Analyser budgets, coûts et performance. |
Le contrôleur interne réalise donc des évaluations et des tests, sans que ceux-ci constituent nécessairement des missions d’audit interne. Dans une petite structure, plusieurs responsabilités peuvent être regroupées ; il faut alors clarifier les périmètres et préserver l’objectivité des évaluations.
Les référentiels fournissent un langage commun. Le COSO aide à structurer le contrôle interne, tandis qu’ISO 31000 propose des lignes directrices pour la gestion des risques. Leur intérêt tient à leur traduction en pratiques adaptées à l’entreprise, non à une application mécanique.
Les compétences et parcours pour accéder au métier
L’IFACI distingue quatre grands ensembles de compétences : techniques, analytiques, relationnelles et pédagogiques, ainsi que rigueur et éthique. Connaître la comptabilité ou la réglementation ne suffit pas : il faut comprendre une opération, analyser ses failles et expliquer une recommandation sans mettre les équipes sur la défensive.
Les parcours en audit, finance, comptabilité, contrôle de gestion ou droit constituent des voies pertinentes. Une formation de niveau master est souvent recherchée, mais l’expérience et la connaissance sectorielle comptent également. Une alternance ou un premier poste en audit, en comptabilité ou dans une fonction opérationnelle permet d’acquérir des situations concrètes à analyser.
Pour une reconversion, le meilleur point d’appui est souvent le processus déjà maîtrisé : achats, production, relation client ou gestion administrative. Il reste ensuite à acquérir la méthode de contrôle, la documentation des tests et l’analyse des risques. Le certificat COSO IFACI peut compléter ce parcours, sans remplacer l’expérience de terrain.
La maîtrise des tableurs, des extractions de données et des outils de suivi est utile au quotidien. Les solutions de gouvernance, risques et conformité, dites GRC, facilitent la centralisation des travaux. Avec l’automatisation, le métier demande aussi de vérifier la qualité des données et le paramétrage des règles : une alerte automatique n’est pertinente que si son fonctionnement est compris.
Salaire et perspectives : regarder le périmètre autant que le titre
Les repères de rémunération suivants permettent de situer les niveaux de poste. Ils ne constituent pas une grille universelle : secteur, localisation, taille d’entreprise, expérience et responsabilités modifient sensiblement les propositions.
| Niveau | Rémunération brute annuelle | Équivalent net mensuel indicatif |
|---|---|---|
| Débutant | 28 400 à 34 300 euros | 1 883 à 2 274 euros |
| Expérimenté ou manager | 61 200 à 88 800 euros | 4 044 à 5 889 euros |
| Directeur, dans certaines grandes entreprises | Au-delà de 90 000 euros | Variable selon la situation |
Les équivalents nets restent indicatifs : leur calcul dépend notamment du statut et des cotisations, et ne permet pas de déduire un montant après impôt. Pour comparer des offres, examinez aussi le variable, les déplacements, le périmètre international et l’encadrement éventuel.
L’évolution peut conduire vers un poste de responsable du contrôle interne, la direction des risques ou le conseil. Une mobilité vers l’audit interne ou la conformité suppose de compléter les compétences propres à ces fonctions.
Enfin, la cybersécurité, les informations environnementales, sociales et de gouvernance — ESG — et la complexité réglementaire élargissent les sujets à traiter. Le contrôleur n’a pas vocation à devenir expert de tout : sa valeur repose sur sa capacité à mobiliser les spécialistes et à transformer leurs exigences en contrôles vérifiables.