Financecore pour la comptabilité analytique : vérifiez ces fonctions avant de choisir le module
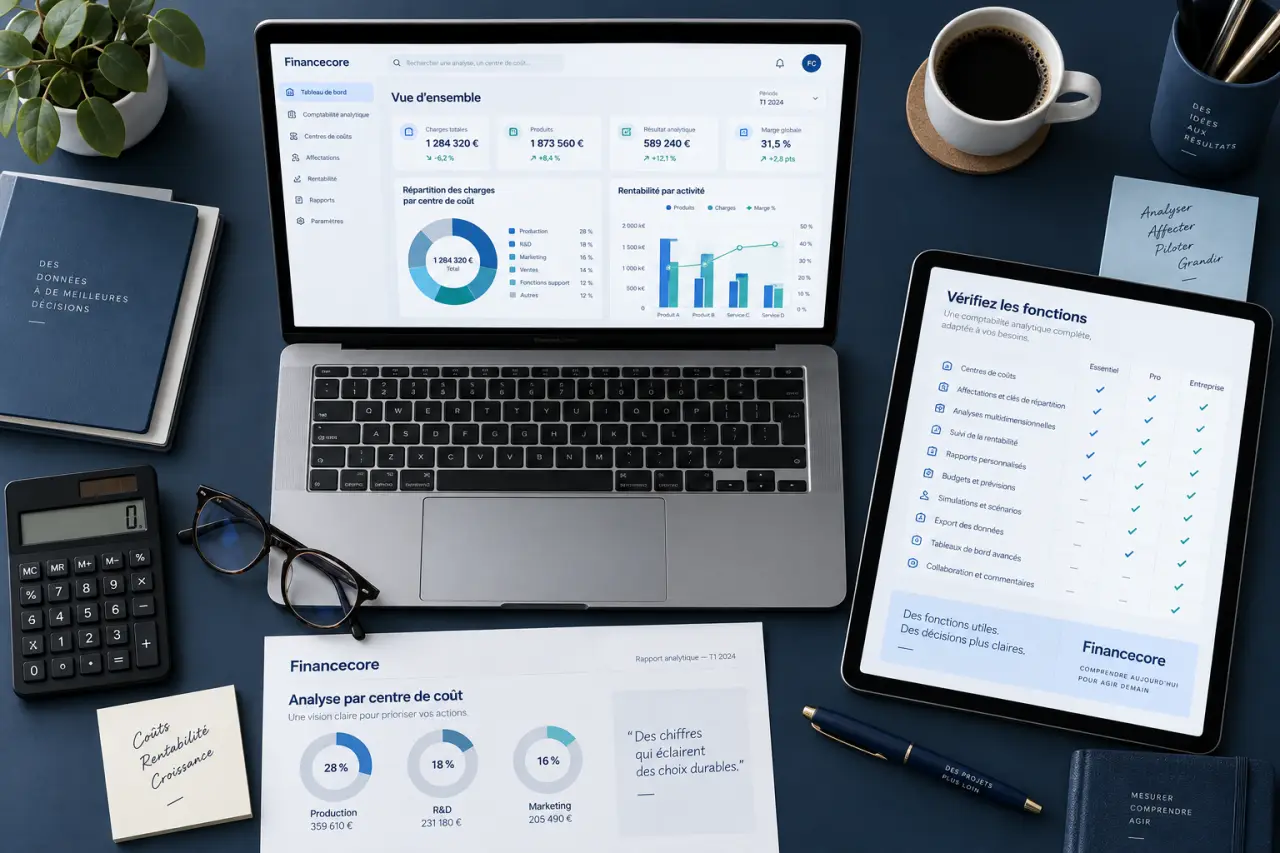
Un logiciel de comptabilité analytique doit permettre de lire la performance derrière les écritures comptables : coût d’un service, marge d’une affaire, rentabilité d’un établissement ou poids des frais généraux. Pour évaluer le module Financecore, il faut vérifier le paramétrage, l’alimentation des données et la qualité des restitutions attendues par la direction financière.
Ce qu’un module analytique doit apporter au pilotage financier
La comptabilité générale répond d’abord à une logique légale et financière. Elle enregistre les opérations par nature de comptes et produit les états réglementaires. La comptabilité analytique répond à une autre question : où se forment les coûts et les marges ? Elle enrichit les écritures pour les relier à une activité, un projet, un client, une équipe, un produit ou un centre de responsabilité.
Pour évaluer un logiciel de comptabilité analytique Financecore, le besoin fonctionnel doit partir des décisions à prendre. Une entreprise de services peut vouloir analyser chaque affaire et chaque consultant. Un industriel cherchera plutôt à rapprocher ses coûts de production, ses ateliers et ses gammes. Une organisation disposant de plusieurs sites aura besoin d’une lecture par établissement, puis d’une vision consolidée.
Passer du compte comptable à une lecture opérationnelle
Un même compte de charges ne suffit pas à expliquer la rentabilité. Une facture d’énergie, par exemple, peut concerner plusieurs ateliers. Un abonnement logiciel peut servir plusieurs équipes, tandis qu’une prestation externe peut être associée à un projet précis. L’analytique apporte la granularité nécessaire pour affecter ou répartir ces dépenses, puis comparer les résultats entre périmètres homogènes.
Le bon niveau de détail reste celui qui permet d’agir. Multiplier les codes analytiques sans règle de gestion claire alourdit la saisie et fragilise le reporting. À l’inverse, un plan trop simple masque les écarts. Le module retenu doit donc accompagner une structure lisible et stable, tout en restant adaptable lorsque l’activité évolue.
Les fonctions à examiner dans Financecore avant un déploiement
Le périmètre détaillé du module Financecore doit être confirmé lors d’une démonstration ou d’un échange avec son éditeur. La grille ci-dessous aide à distinguer les fonctions à demander explicitement de celles qui ne doivent pas être présumées. Elle permet aussi de comparer Financecore à un module finance d’ERP concurrent sur une base concrète.
| Fonction à évaluer | Utilité métier | Statut à confirmer pour Financecore |
|---|---|---|
| Axes, sections et postes analytiques | Analyser par activité, projet, site ou produit | Non précisé |
| Ventilation automatique des écritures | Réduire les ressaisies et les erreurs d’affectation | Non précisé |
| Clés de répartition | Répartir les charges communes selon des règles définies | Non précisé |
| Budgets et suivi prévisionnel-réalisé | Mesurer les écarts et engager des actions correctives | Non précisé |
| Grand livre, balance et journaux analytiques | Contrôler le détail et restituer les résultats | Non précisé |
| Multi-sociétés et consolidation | Conserver le détail local tout en pilotant le groupe | Non précisé |
| Exports, API et connecteurs | Alimenter les outils de reporting ou de décision | Non précisé |
Simple analytique, double analytique ou analyse multi-axes
Le nombre d’axes conditionne directement les possibilités de croisement. Avec un axe unique, une charge peut être rattachée à une section, par exemple un département. Avec deux axes, il devient possible de croiser un centre de coûts et une affaire, ou un établissement et une gamme de produits. Une approche multi-axes peut répondre à des environnements plus complexes, à condition que les utilisateurs renseignent les dimensions de façon fiable.
Il faut demander si les axes sont indépendants ou dépendants. Une dépendance peut empêcher une combinaison incohérente, par exemple l’affectation d’un projet à un établissement qui ne le porte pas. Cette règle protège la qualité des données dès la saisie et limite les corrections au moment de la clôture.
Construire un paramétrage qui produit des données exploitables
Le paramétrage ne doit pas commencer par la liste des comptes comptables, mais par les questions de gestion récurrentes : quelles activités financent la croissance ? Quels centres dépassent leur budget ? Quels dossiers dégradent la marge ? Les réponses dessinent le plan analytique et les responsabilités de chaque intervenant.
Définir des axes limités et des règles d’affectation explicites
Une méthode robuste consiste à documenter chaque axe : son objectif, ses valeurs autorisées, son responsable et son mode d’alimentation. Les axes peuvent représenter un établissement, un service, une affaire, une famille de produits ou un canal de vente. Les postes analytiques précisent ensuite la nature de l’analyse, par exemple les achats directs, la sous-traitance ou les frais de structure.
Les charges transversales ne doivent pas être déposées dans un centre « divers » qui finit par absorber toute l’incertitude. Il est préférable de définir des points d’appui mesurables, comme les mètres carrés, les effectifs, les heures passées, le chiffre d’affaires ou le volume produit. Chaque règle de répartition devient ainsi compréhensible, contrôlable et révisable.
Automatiser sans perdre la capacité de contrôle
Les clés de répartition servent à ventiler une charge commune suivant une proportion définie. Elles sont utiles pour les loyers, l’informatique, les frais de direction ou les services partagés. Avant de les automatiser, l’entreprise doit valider trois éléments : la base de calcul, la périodicité de mise à jour et le traitement des exceptions.
Le module doit également permettre de distinguer une imputation directe, une ventilation automatique et une reventilation de charges. Un journal ou un historique des traitements facilite les contrôles de clôture et l’explication d’un écart inhabituel. La traçabilité des écritures compte autant que l’automatisation : un résultat analytique crédible doit pouvoir être remonté jusqu’à son écriture d’origine.
Relier les flux opérationnels, les budgets et les reportings
Une analytique réellement utile ne doit pas être alimentée uniquement à la fin du mois dans un fichier séparé. Son intérêt augmente lorsque les données issues des achats, des ventes, des projets ou de la gestion commerciale peuvent être affectées selon les mêmes règles que la comptabilité. Cette continuité limite les doubles saisies et évite les écarts entre les chiffres opérationnels et financiers.
Vérifier l’intégration avec la comptabilité générale
Lors d’une démonstration Financecore, il est pertinent de suivre un scénario complet : création d’une facture fournisseur, affectation analytique, validation comptable, éventuelle ventilation, puis consultation dans un état analytique. Le même test peut être réalisé avec une facture client afin d’observer la construction de la marge. Il faut aussi clarifier la gestion des corrections, des périodes clôturées, des écritures purement analytiques et des imports.
Pour un groupe ou une entreprise répartie sur plusieurs sites, les questions portent sur la séparation des référentiels, les droits d’accès, les exercices simultanés, les devises et la consolidation. Ces capacités ne doivent pas être déduites du terme « module finance ». Elles exigent une confirmation précise du périmètre souscrit et des conditions de mise en œuvre.
Choisir Financecore sur des critères de décision concrets
Le choix d’un module analytique ne repose pas uniquement sur la richesse fonctionnelle. Une PME peut privilégier un paramétrage rapide, quelques axes cohérents et des tableaux de bord accessibles au dirigeant. Une ETI ou un groupe cherchera davantage la gouvernance des référentiels, les droits par société, la consolidation et l’intégration avec plusieurs flux. Dans tous les cas, le contrôleur de gestion, la comptabilité et les opérationnels doivent participer à la définition des besoins.
- Demandez une démonstration sur vos propres cas : facture mutualisée, projet à marge faible, budget par service et correction d’une ventilation.
- Listez les restitutions indispensables : balance analytique, grand livre par section, suivi budget-réalisé, marge par affaire ou tableau de bord consolidé.
- Clarifiez les prérequis : reprise de données, interfaces, droits utilisateurs, formation, accompagnement et modalités de support.
- Évaluez la maintenance du modèle : qui crée les sections, modifie les clés et contrôle la cohérence au fil des clôtures ?
La meilleure décision consiste à vérifier que Financecore transforme des flux existants en indicateurs fiables, au rythme attendu par l’entreprise. Un module analytique devient utile lorsqu’il réduit les manipulations manuelles tout en donnant aux responsables une lecture assez détaillée pour arbitrer avant la clôture annuelle.