Un prêt professionnel repose sur quatre contrôles : ratios, projet, apport et garanties
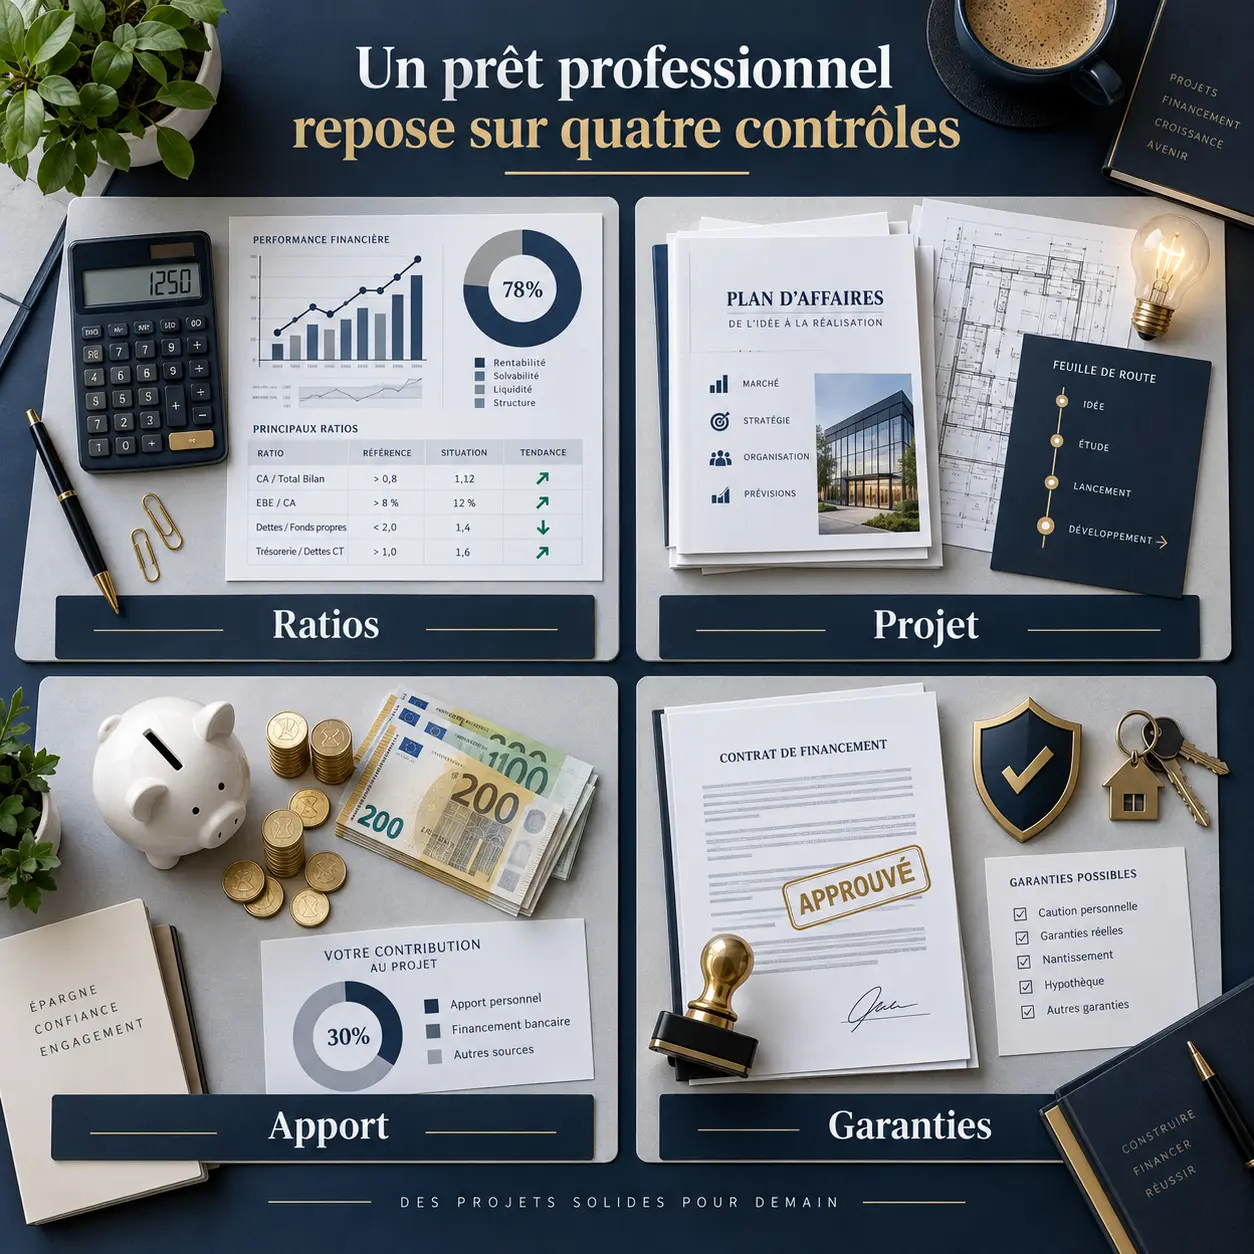
Avant d’accorder un financement, la banque cherche surtout à savoir si l’entreprise pourra rembourser sans fragiliser sa trésorerie. Elle examine donc les chiffres, la cohérence du projet, l’engagement du dirigeant et les garanties proposées. L’analyse varie selon qu’il s’agit d’une création, d’une reprise, d’un investissement ou d’un besoin de trésorerie, mais les mêmes points de contrôle reviennent.
La banque évalue d’abord la capacité réelle à rembourser
Le cœur de l’analyse porte sur les flux financiers générés par l’activité. Pour une entreprise existante, le conseiller étudie les comptes de résultat, les bilans et les relevés bancaires. Pour une création, il s’appuie surtout sur le prévisionnel, l’étude de marché, l’expérience du porteur de projet et la logique du modèle économique. Dans les deux cas, il vérifie que le montant, la durée et l’objet du prêt correspondent aux ressources attendues.
Calculateur d'indicateurs bancaires
Cet outil permet d'estimer les ratios financiers clés. Attention : ces résultats ne constituent pas une garantie d'acceptation bancaire. Ils doivent être confrontés à votre prévisionnel et à votre plan de trésorerie.
Formule : Résultat net + Amortissements + Provisions
Formule : (Dettes financières / Capitaux propres) × 100. Repère : Généralement < 100% à 150% selon secteur.
Formule : EBE / Charges financières. Repère : Un ratio > 3 est souvent jugé confortable.
Formule : Stocks + Créances clients - Dettes fournisseurs
Formule : CAF - Échéances existantes - Échéance nouveau prêt
CAF, rentabilité et couverture des charges
La capacité d’autofinancement (CAF) désigne les ressources que l’activité peut dégager pour financer son développement ou rembourser ses dettes. Elle est généralement reconstituée à partir du résultat net, en réintégrant notamment les charges non décaissables comme les amortissements et certaines provisions. Par exemple, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, conduit à une CAF de 65 000 €.
La banque compare cette CAF aux échéances annuelles du futur crédit et aux emprunts déjà en cours. Certains repères évoquent une CAF représentant environ 5 % du chiffre d’affaires ou un endettement bancaire égal à la CAF multipliée par le nombre d’années de remboursement. Ces indications ne remplacent pas une analyse globale. La saisonnalité, les marges, le secteur d’activité et la stabilité des contrats clients peuvent modifier l’appréciation du risque.
L’excédent brut d’exploitation (EBE) complète cette analyse. Il mesure la richesse créée par l’exploitation avant les éléments financiers, fiscaux et comptables. Le ratio EBE / charges financières renseigne sur la capacité de l’activité à supporter le coût de sa dette. Un ratio supérieur à 8 est souvent considéré comme solide, entre 2 et 8 comme acceptable, et inférieur à 2 comme plus risqué. Ces niveaux restent des repères : ils ne sont pas des seuils universels applicables à toutes les entreprises.
Endettement, capitaux propres et besoin de trésorerie
Le taux d’endettement professionnel compare les dettes financières aux capitaux propres, selon la formule suivante : dettes financières / capitaux propres. Une entreprise ayant 200 000 € de dettes et 500 000 € de capitaux propres affiche ainsi un taux de 40 %. Un niveau inférieur à 30 % est souvent considéré comme confortable, entre 30 % et 75 % comme intermédiaire, et au-delà de 75 % comme plus exposé. La banque observe aussi la trajectoire de l’entreprise. Une dette qui finance un actif rentable ne se lit pas comme une dette destinée à compenser des pertes récurrentes.
Le besoin en fonds de roulement (BFR) compte également dans la décision. Dans sa forme simplifiée, il correspond aux stocks et aux créances clients, moins les dettes fournisseurs. Un BFR élevé signifie que l’entreprise avance longtemps de la trésorerie avant d’encaisser ses ventes. Un projet rentable sur le papier peut donc devenir fragile si le plan de trésorerie ne couvre pas ces décalages entre les décaissements et les encaissements.
| Indicateur | Calcul ou lecture | Ce que la banque cherche |
|---|---|---|
| CAF | Ressources générées par l’activité | Des échéances compatibles avec les flux disponibles |
| Taux d’endettement | Dettes financières / capitaux propres | Un équilibre entre dette et assise financière |
| Couverture des intérêts | EBE / charges financières | Une exploitation capable d’absorber le coût de la dette |
| BFR | Stocks + créances clients - dettes fournisseurs | Une trésorerie suffisante pendant le cycle d’exploitation |
Le projet doit tenir dans un plan de financement cohérent
Un prêt professionnel ne s’évalue pas isolément. La banque reconstitue le plan de financement à partir des investissements, du stock de départ, des travaux, des frais de lancement, du besoin de trésorerie, de l’apport, des subventions éventuelles et des emprunts. Elle recherche les oublis, mais aussi les montants surévalués ou insuffisants. Un besoin sous-estimé peut provoquer une tension de trésorerie dès les premiers mois. À l’inverse, un montant trop élevé augmente inutilement le risque et le coût du financement.
Business plan et prévisionnel : la cohérence avant l’optimisme
Un business plan convaincant présente l’offre, les clients visés, les concurrents, les moyens commerciaux et le calendrier de mise en œuvre. Le prévisionnel financier traduit ces hypothèses en chiffre d’affaires, marge, charges, investissements et trésorerie. Pour une création, une projection sur 3 ans est fréquemment attendue, avec un plan de trésorerie mois par mois pour la première année.
Les prévisions doivent pouvoir être défendues lors du rendez-vous. Une hausse du chiffre d’affaires doit reposer sur une capacité de production, un portefeuille de commandes, des tarifs réalistes ou des actions commerciales chiffrées. Pour une entreprise existante, les 3 derniers exercices permettent de comparer les objectifs annoncés avec l’historique réel. Une progression future trop éloignée des résultats passés demande donc des explications précises.
Le financement suit une chaîne : achat des matières ou du matériel, production, facturation, encaissement, puis remboursement de l’échéance. Si un seul maillon se décale, par exemple lorsqu’un client paie tardivement ou qu’un stock tourne moins vite, la trésorerie peut se tendre malgré une marge correcte. Présenter ces délais d’encaissement et de décaissement dans le plan de trésorerie apporte une lecture plus concrète qu’un prévisionnel annuel centré uniquement sur le chiffre d’affaires.
Apport et garanties : la banque mesure le partage du risque
L’apport personnel montre l’implication financière du dirigeant et réduit la somme à emprunter. Il peut provenir de l’épargne, d’une augmentation de capital, des associés ou de fonds propres déjà présents dans l’entreprise. Une contribution comprise entre 25 % et 30 % du financement demandé est souvent recommandée. Pour 100 000 €, cela représente 25 000 € à 30 000 €. Ce niveau n’est pas obligatoire dans tous les projets, mais un apport faible entraîne souvent une instruction plus exigeante.
Obtenir un crédit sans apport reste possible lorsque le dossier présente des éléments compensateurs : expérience reconnue, contrats signés, revenus réguliers, bonne rentabilité prévisible ou financement complémentaire. Un prêt d’honneur, le crowdfunding, le crédit-bail, l’affacturage ou un microcrédit professionnel peuvent aussi réduire le besoin de crédit bancaire classique. Le montage doit associer chaque besoin à la solution de financement adaptée, plutôt que de concentrer tous les risques dans un seul emprunt.
En contrepartie, la banque peut demander un nantissement sur un actif, une hypothèque pour un financement immobilier, une caution personnelle ou une assurance emprunteur. Ces garanties ne remplacent pas une capacité de remboursement insuffisante. Elles réduisent la perte potentielle de la banque en cas de défaut. Avant de signer, le dirigeant doit en mesurer la portée, notamment lorsqu’il engage son patrimoine personnel.
Les pièces du dossier et le rendez-vous peuvent faire la différence
Un dossier complet facilite l’instruction et montre une gestion suivie. Les documents varient selon la situation, mais la banque demande habituellement :
- une pièce d’identité, un justificatif de domicile et les relevés bancaires ;
- les statuts, l’identité des associés, le capital social et l’extrait K-bis lorsque l’entreprise est immatriculée ;
- les bilans, comptes de résultat et annexes des 3 derniers exercices pour une entreprise existante ;
- un business plan, une étude de marché, le plan de financement et le prévisionnel financier ;
- un plan de trésorerie détaillé, les tableaux d’amortissement des dettes en cours et les devis correspondant aux investissements ;
- les justificatifs d’apport et les documents relatifs aux garanties envisagées.
Anticiper les réserves plutôt que défendre un dossier fragile
Un refus peut s’expliquer par une CAF insuffisante, un BFR mal financé, un endettement déjà lourd, des mouvements bancaires irréguliers, des hypothèses commerciales peu étayées ou un apport trop faible. Il ne signifie pas nécessairement que le projet est mauvais. Il peut révéler un montage à ajuster. Réduire le montant demandé, allonger la durée lorsque l’actif financé le justifie, renforcer les fonds propres ou séparer l’investissement du besoin de trésorerie peut rendre le dossier plus lisible.
Lors du rendez-vous, présentez clairement l’objet du financement, votre apport, les principales hypothèses et le scénario retenu si les ventes démarrent moins vite. Préparez aussi les réponses aux réserves possibles sur le chiffre d’affaires, les marges, les délais de paiement et les garanties. Comparez plusieurs propositions : le taux compte, mais la durée, les garanties, l’assurance emprunteur, les frais et les conditions de remboursement anticipé influencent directement le coût du crédit et le niveau de risque accepté.