Stratégie d’investissement immobilier : choisissez entre valorisation, revenus et rendement
Une stratégie d’investissement immobilier ne consiste pas à rechercher le rendement le plus élevé. Elle doit relier un objectif précis, comme créer des revenus, préparer la retraite, valoriser un capital ou réduire une fiscalité, à votre budget, votre horizon de détention et votre disponibilité. Le choix dépend donc du compromis accepté entre rentabilité, gestion et risque.
Partir de votre objectif avant de choisir un placement
La première étape consiste à déterminer ce que l’immobilier doit apporter à votre patrimoine. Un investisseur qui souhaite sécuriser une épargne sur le long terme n’étudiera pas le même marché qu’une personne qui recherche un cash-flow mensuel. Une stratégie cohérente repose sur des critères de sélection directement liés à cette priorité.
Simulateur de rentabilité immobilière
Hypothèses d'investissement
Cash-flow mensuel
0%
0%
0 €
0%
Note : Ce simulateur fournit une estimation à titre pédagogique et ne constitue pas un conseil fiscal ou financier. Les résultats dépendent de votre situation personnelle.
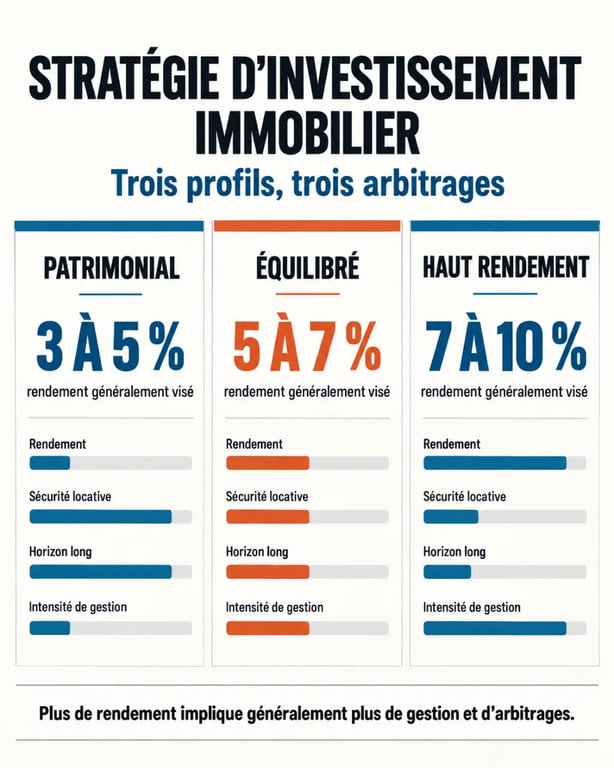
| Profil recherché | Priorité | Rendement généralement visé | Approche adaptée |
|---|---|---|---|
| Patrimonial | Valorisation et sécurité locative | Entre 3 % et 5 % | Bien bien situé, horizon long |
| Équilibré | Revenus et potentiel de revente | Entre 5 % et 7 % | Ville dynamique, logement polyvalent |
| Haut rendement | Revenus immédiats | Entre 7 % et 10 % | Projet optimisé, gestion plus active |
La logique patrimoniale : privilégier la qualité de l’actif
Une stratégie patrimoniale privilégie généralement un emplacement établi, une demande locative profonde et une revente plus facile. L’hypercentre d’une grande agglomération, un quartier proche des transports, des commerces et des bassins d’emploi peuvent réduire le risque de vacance. En contrepartie, le prix d’acquisition comprime souvent le rendement locatif. Cette approche convient si vous pouvez immobiliser votre capital longtemps, souvent autour de 10 ans ou davantage, et si la plus-value potentielle compte autant que les loyers.
Le rendement n’est utile que s’il reste encaissable
Une rentabilité élevée peut refléter un prix d’achat attractif, mais aussi une faible demande, un logement dégradé, des travaux lourds ou une gestion complexe. Une annonce spectaculaire ne suffit pas. Il faut vérifier si les revenus restent plausibles après prise en compte de la vacance, de l’entretien, du crédit et des imprévus. Un rendement affiché ne garantit jamais une trésorerie positive.
Lire la rentabilité nette plutôt que le rendement affiché
Le rendement brut fournit un premier repère : il correspond aux loyers annuels divisés par le prix d’achat, puis multipliés par 100. Ce calcul ne suffit pas pour décider. Le coût d’acquisition doit intégrer les frais de notaire, tandis que les loyers doivent être comparés aux charges réellement supportées par le propriétaire.
- Rentabilité brute : loyers annuels rapportés au coût d’acquisition.
- Rentabilité nette : rendement après les charges non récupérables, la taxe foncière, l’assurance, la gestion et l’entretien courant.
- Rentabilité nette-nette : rendement après fiscalité, selon votre régime et votre tranche d’imposition.
- Cash-flow : somme qui reste, ou qui manque, chaque mois après l’encaissement des loyers et le paiement de toutes les dépenses, y compris le crédit.
Un bien acheté 200 000 € ne coûte pas seulement 200 000 €. Il faut aussi prévoir les frais d’acquisition, les éventuels travaux, les frais de dossier bancaire, l’assurance emprunteur et le mobilier en location meublée. De même, le loyer théorique ne correspond pas toujours au montant réellement perçu sur douze mois. Une simulation prudente réserve une somme pour la vacance locative, les petites réparations et les appels de fonds de copropriété.
La solidité d’un projet se vérifie dans son rythme de trésorerie, mois après mois, et non dans son seul rendement annuel. Un décalage de loyer, une chaudière à remplacer ou une régularisation de charges peuvent survenir en même temps qu’une échéance de prêt. Une réserve de liquidités distincte de l’apport aide à absorber ces dépenses sans revendre dans l’urgence. Cette marge transforme un investissement rentable sur le papier en projet plus durable.
Choisir le bien et le mode de location selon la demande locale
L’emplacement ne se résume pas au nom d’une ville. Avant d’acheter, étudiez la population cible, les loyers pratiqués pour des biens comparables, le délai de relocation, les transports, l’emploi, les écoles et les projets d’aménagement. Une ville moyenne peut offrir un meilleur rapport entre prix et loyers qu’une métropole, à condition que la demande locative soit suffisamment stable.
Un logement facile à relouer vaut souvent mieux qu’un bien atypique
Studio ou T2 près d’un campus, T3 familial proche des services, logement adapté à la mobilité professionnelle : le format pertinent dépend du marché local. Les petites surfaces peuvent bénéficier d’une forte demande, mais elles impliquent souvent davantage de rotation. Les logements familiaux retiennent parfois les locataires plus longtemps, avec un rendement potentiellement inférieur. Un T4 ou un T5 peut être exploité en colocation si sa configuration, le règlement de copropriété et le marché local s’y prêtent. Les loyers potentiels peuvent augmenter, mais la gestion devient plus intensive.
Location nue, meublée ou courte durée : arbitrer la charge de travail
La location classique offre en général une gestion plus régulière. La location meublée, notamment sous le statut de LMNP, peut convenir à certains profils de locataires et modifier le traitement fiscal. Elle impose toutefois d’équiper le logement, de renouveler le mobilier et d’assurer un suivi comptable adapté. La location saisonnière ou de courte durée peut générer davantage de recettes dans certaines zones, mais elle reste plus exposée à la saisonnalité, aux règles locales et à une gestion proche de l’hôtellerie. Le bon mode d’exploitation est celui que vous pouvez administrer ou déléguer dans de bonnes conditions.
Immobilier direct, SCPI et crowdfunding : comparer les contraintes réelles
Acheter un logement n’est pas la seule façon de s’exposer à l’immobilier. Les supports indirects peuvent répondre à un apport limité, à une recherche de diversification ou au souhait de ne pas gérer directement un locataire. Ils ne suppriment cependant ni le risque de marché ni le risque de perte en capital.
| Solution | Gestion | Horizon | Points de vigilance |
|---|---|---|---|
| Locatif direct | Active ou déléguée | Long terme | Vacance, travaux, impayés, concentration sur un bien |
| SCPI de rendement | Professionnelle | 10 ans ou plus | Frais, liquidité, valeur des parts et revenus non garantis |
| Crowdfunding immobilier | Très limitée | 12 à 36 mois | Retard ou défaut du projet, capital immobilisé |
Les SCPI permettent d’acquérir des parts d’un patrimoine diversifié et d’en déléguer la gestion. Leur taux de distribution moyen a atteint 4,52 % en 2023, tandis que certaines SCPI ont affiché plus de 7 %. Ces chiffres ne préjugent pas des performances futures. Le crowdfunding immobilier s’inscrit sur une durée plus courte, avec des rendements annoncés entre 7 % et 10 % et une accessibilité parfois située autour de 1 000 €. Il finance toutefois un projet précis. Un retard, une défaillance de l’opérateur ou une difficulté de commercialisation peuvent affecter le remboursement. Les revenus sont notamment soumis à la Flat Tax de 30 %.
Sécuriser le financement, la fiscalité et les risques avant l’offre
Le crédit crée un effet de levier : il permet d’acheter un actif plus important que son apport, mais ajoute une mensualité fixe à un revenu locatif variable. Comparez plusieurs scénarios avec des loyers prudents, un taux de crédit réaliste, des travaux majorés et une période de vacance. Vérifiez aussi que votre reste à vivre et votre taux d’endettement restent supportables si le logement ne produit aucun loyer pendant plusieurs mois.
La fiscalité doit servir le projet, pas le dicter
Location nue, location meublée, SCI ou dispositif de défiscalisation n’entraînent pas les mêmes obligations ni les mêmes résultats après impôt. Une réduction fiscale peut être utile, mais elle ne compense pas un achat surpayé ou mal situé. Avant de retenir un montage, comparez le revenu imposable, les charges déductibles, la durée d’engagement et les conséquences de la revente. La défiscalisation doit rester un complément d’un actif cohérent.
Contrôler les risques qui font dérailler un projet
Le DPE mérite une attention immédiate. Un logement énergivore peut exiger des rénovations coûteuses et rencontrer des restrictions de location. Ajoutez à l’analyse la vacance, les impayés, les dégradations, les charges de copropriété, les travaux votés et la liquidité à la revente. Environ 200 000 impayés sont mentionnés chaque année pour près de 13 millions de baux signés, soit un taux de sinistralité cité de 1,5 %. Ce risque impose de sélectionner soigneusement le locataire, de constituer une réserve et d’assurer un suivi régulier.
Avant toute offre, formalisez votre décision dans une grille simple : objectif, budget global, loyer prudent, charges, travaux, fiscalité, cash-flow, horizon, solution de gestion et scénario de revente. Si l’un de ces paramètres fragilise le projet, négociez, modifiez le montage ou passez à une autre opportunité. La patience fait partie d’une stratégie immobilière solide.