Le tableau de financement relie les ressources, le BFR et la trésorerie
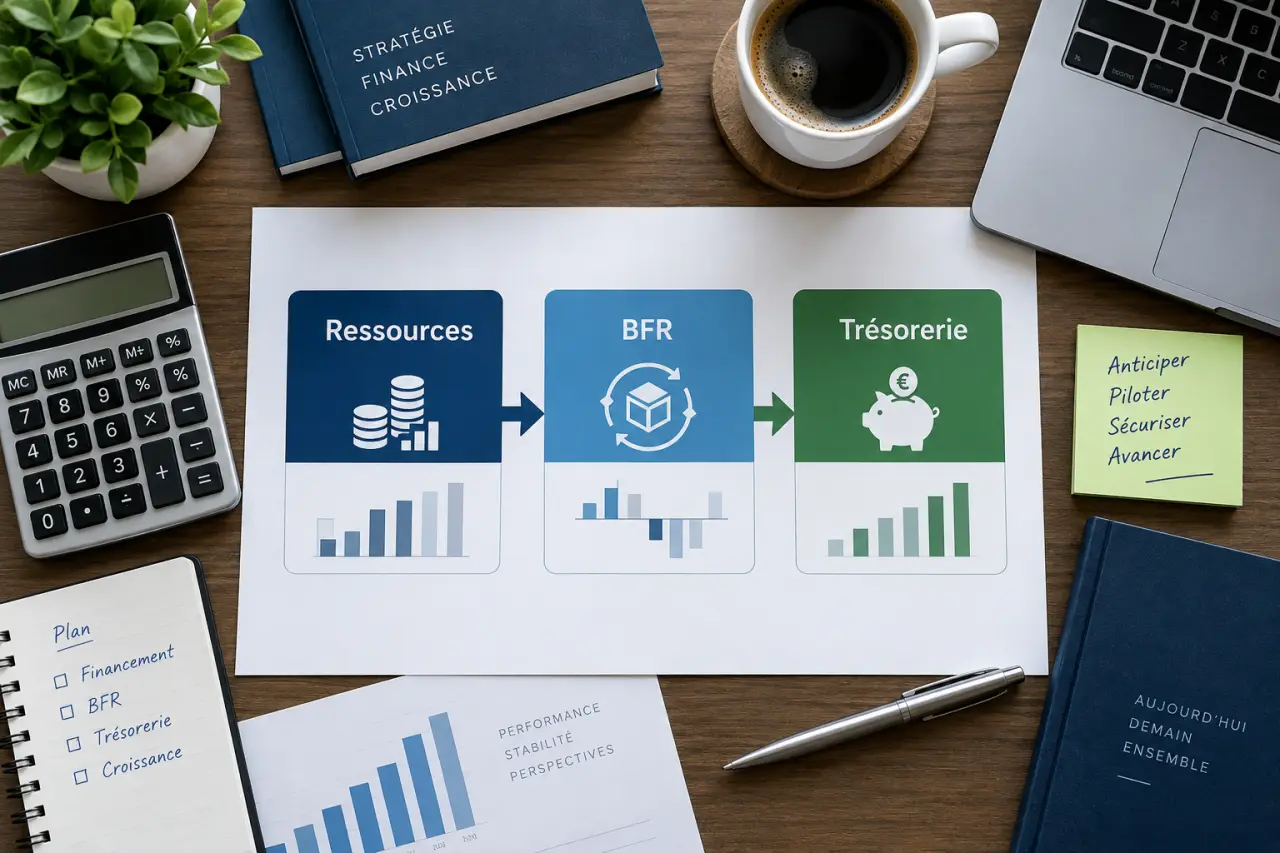
Le tableau de financement explique pourquoi la trésorerie d’une entreprise a augmenté ou diminué entre deux clôtures. Le bilan donne une photographie du patrimoine à une date précise ; ce document retrace les mouvements qui ont modifié les ressources, les emplois durables et le besoin de financement du cycle d’exploitation. Il relie ainsi investissement, emprunt, capacité d’autofinancement, fonds de roulement et trésorerie.
Lire le tableau de financement comme une histoire de flux
Un tableau de financement compare deux exercices comptables consécutifs. Son principe est simple : toute ressource doit financer un emploi. Une augmentation de capital, un emprunt ou la capacité d’autofinancement créent des ressources. L’achat d’une machine, le remboursement d’un prêt ou la distribution de dividendes correspondent à des emplois.
L’objectif est de comprendre l’origine des moyens financiers et leur destination, pas seulement de constater le solde bancaire. Le dirigeant peut ainsi vérifier si les investissements reposent sur des ressources à long terme, si l’activité absorbe trop de liquidités et si la croissance reste soutenable.
Les documents à réunir avant de commencer
La construction s’appuie sur les bilans de début et de fin d’exercice, le compte de résultat, l’annexe comptable et, idéalement, un bilan fonctionnel. Les bilans comparés font apparaître les variations de postes. Le compte de résultat sert notamment à déterminer la capacité d’autofinancement, ou CAF. L’annexe aide à repérer les cessions d’immobilisations, les mouvements de provisions et les opérations qui ne se lisent pas directement dans le bilan.
Deux tableaux pour suivre les ressources, le FRNG et le BFR
La présentation classique comporte deux parties complémentaires. La première observe les mouvements du haut de bilan et calcule la variation du fonds de roulement net global, ou FRNG. La seconde explique comment ce fonds de roulement a été utilisé ou libéré par les postes à court terme.
Les emplois et ressources stables du haut de bilan
Les ressources stables comprennent généralement la CAF, les augmentations de capitaux propres, les nouveaux emprunts, les subventions d’investissement et le produit de cession d’immobilisations. Les emplois stables regroupent les acquisitions d’immobilisations corporelles, incorporelles ou financières, les remboursements de dettes financières, les dividendes distribués et, selon les cas, les réductions de capitaux propres.
La différence entre ces deux colonnes donne la variation du FRNG. Un excédent de ressources sur les emplois accroît le fonds de roulement ; l’inverse le réduit. Ce solde indique si les décisions structurelles ont renforcé ou consommé la marge de sécurité financière.
Le bas de bilan : besoin ou dégagement de trésorerie
La seconde partie analyse le besoin en fonds de roulement, ou BFR. Il dépend principalement des stocks, des créances clients et des dettes fournisseurs. Une hausse des stocks ou des créances immobilise en principe de la trésorerie : c’est un besoin. Une hausse des dettes fournisseurs procure un dégagement, puisque l’entreprise règle ses achats plus tard.
| Variation observée | Effet habituel | Lecture dans le tableau |
|---|---|---|
| Hausse d’un actif circulant | Liquidités immobilisées | Besoin |
| Baisse d’un actif circulant | Liquidités libérées | Dégagement |
| Hausse d’une dette d’exploitation | Financement obtenu à court terme | Dégagement |
| Baisse d’une dette d’exploitation | Remboursement ou paiement accéléré | Besoin |
Le tableau distingue le BFR d’exploitation, lié à l’activité courante, du BFR hors exploitation, qui regroupe les créances et dettes sans lien direct avec le cycle commercial. La variation des disponibilités, des concours bancaires courants et des soldes créditeurs de banques explique ensuite la variation de trésorerie.
Construire un tableau de financement sans inverser les signes
La difficulté tient moins aux calculs qu’au classement des variations. Une méthode ordonnée réduit les erreurs et facilite le contrôle final.
- Recenser les soldes N-1 et N dans un fichier de travail, poste par poste, en séparant le haut et le bas de bilan.
- Calculer les variations et vérifier les opérations exceptionnelles dans l’annexe : acquisition, cession, emprunt, remboursement ou distribution.
- Déterminer la CAF, puis compléter les ressources et emplois stables pour obtenir la variation du FRNG.
- Classer les postes circulants en besoins ou dégagements, en appliquant la logique inverse aux passifs.
- Rapprocher les deux parties : elles doivent expliquer de façon cohérente la variation de trésorerie.
Calculer la CAF et la variation de trésorerie
Avec la méthode additive, la CAF part du résultat net. Elle ajoute les charges calculées, notamment les dotations aux amortissements et aux provisions, puis retranche les produits calculés, comme les reprises. Les éléments liés aux cessions d’actifs doivent être retraités : la valeur comptable des éléments cédés est ajoutée et le prix de cession est retranché. La CAF mesure ainsi les ressources potentiellement générées par l’activité, avant les décisions de financement ou d’investissement.
Le contrôle fondamental est le suivant : variation du FRNG − variation du BFR = variation de trésorerie nette. Selon la présentation retenue, les besoins et les dégagements sont affichés séparément. L’essentiel est de conserver la même convention de signe dans l’ensemble du fichier.
Interpréter les signaux financiers, au-delà du simple solde bancaire
Un FRNG positif signifie que les ressources durables couvrent les emplois durables et laissent une marge pour financer le cycle d’exploitation. Un FRNG négatif ne signifie pas automatiquement que l’entreprise rencontre une difficulté, mais il indique que des emplois stables reposent en partie sur des ressources à court terme. Cette situation demande une lecture attentive de la liquidité et des échéances de dettes.
Le solde bancaire visible ne montre qu’une partie de la situation. Le tableau de financement fait apparaître une créance client qui s’allonge, un stock constitué avant une saison forte ou des fournisseurs payés plus rapidement. Cette lecture est particulièrement utile dans les activités saisonnières : comparer deux clôtures ne suffit pas toujours. L’évolution mensuelle des encaissements, des délais clients et des commandes en cours doit compléter le diagnostic.
Repérer le risque de croissance
Une hausse du chiffre d’affaires peut améliorer l’excédent brut d’exploitation tout en dégradant la trésorerie. Lorsque les ventes progressent, les stocks et les créances clients peuvent augmenter plus vite que les marges encaissées. Cet effet de ciseaux accroît le BFR et peut imposer un découvert ou un financement bancaire, même si l’activité reste rentable. Le tableau aide alors à arbitrer entre réduction des délais clients, négociation avec les fournisseurs, ajustement des stocks et recours à un financement plus durable.
À l’inverse, un BFR négatif peut soutenir la trésorerie lorsque les clients paient avant que les fournisseurs soient réglés. Ce modèle demande toutefois une surveillance régulière : une baisse soudaine des ventes ou une modification des conditions fournisseurs peut rapidement inverser l’avantage.
Tableau de financement, plan de financement et modèle Excel
Le tableau de financement est un outil rétrospectif : il explique les flux réellement intervenus entre deux exercices. Le plan de financement est prévisionnel : il chiffre, avant une décision, les besoins liés à un projet et les ressources envisagées pour les couvrir. Les deux documents se complètent. Le premier aide à comprendre la capacité financière réelle de l’entreprise ; le second sert à anticiper une création, un investissement ou une phase de croissance.
| Document | Horizon | Question principale |
|---|---|---|
| Tableau de financement | Passé, entre deux clôtures | Pourquoi la structure financière et la trésorerie ont-elles évolué ? |
| Plan de financement | Futur | Les ressources prévues couvrent-elles les besoins du projet ? |
| Bilan fonctionnel | Photographie à une date | Quel est l’équilibre entre emplois et ressources ? |
Un modèle Excel utile comporte au minimum des colonnes N-1 et N, un onglet de calcul de la CAF, une partie consacrée aux emplois et ressources stables, une partie dédiée au BFR et à la trésorerie, ainsi qu’une cellule de contrôle. Avant de l’utiliser, adaptez les lignes aux postes réellement présents dans vos comptes. Un fichier trop détaillé devient difficile à lire, tandis qu’un tableau trop synthétique masque les causes d’une tension.
Sur le plan réglementaire, l’établissement d’un tableau de financement annuel concerne certaines entreprises selon leur forme, leur taille et les critères prévus par le Code de commerce, notamment dans le cadre des articles L.232-1 et L.612-2. Le seuil de 300 salariés et celui de 18 000 000 € de chiffre d’affaires annuel sont cités dans ce cadre. Même lorsqu’il n’est pas requis, ce tableau reste un outil de pilotage utile pour sécuriser les investissements et anticiper les besoins de liquidités.