Financement de matériel technologique : achat ou location pour préserver la trésorerie ?
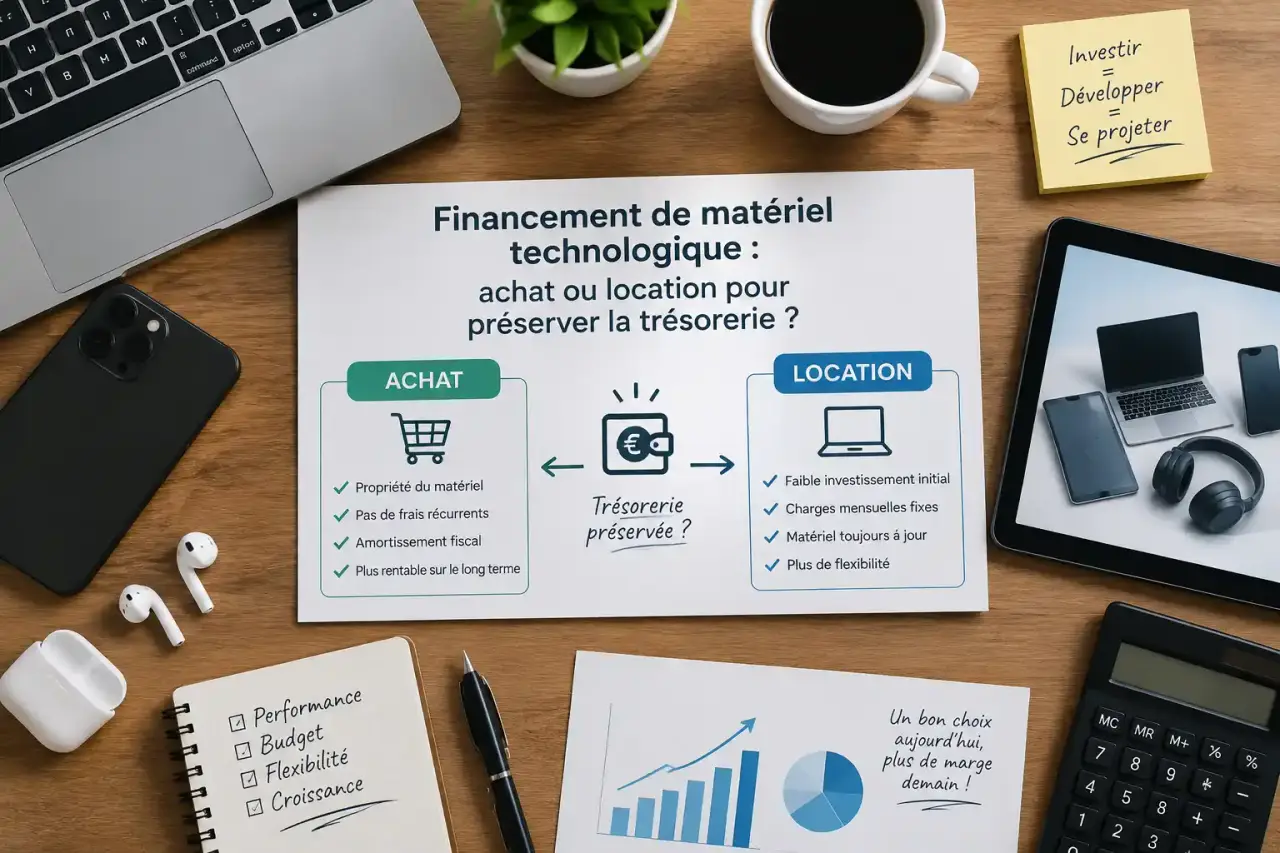
Le financement de matériel technologique permet à une entreprise, à un indépendant ou à un particulier de s’équiper sans régler immédiatement toute la dépense. Ordinateurs, serveurs, smartphones, équipements réseau, machines connectées ou parc informatique peuvent être achetés comptant, financés à crédit ou loués. Le choix dépend surtout de la durée d’usage prévue, de la vitesse d’obsolescence et de la trésorerie disponible.
Les équipements concernés et les profils qui peuvent les financer
Le financement de matériel technologique ne se limite pas à l’achat d’un ordinateur portable. Pour une entreprise, il peut couvrir un parc informatique, des postes de travail, des serveurs, des équipements de cybersécurité, des périphériques, des réseaux, des outils de stockage ou des machines-outils intégrant des technologies numériques. Certains projets incluent aussi la livraison, l’installation, la configuration et la maintenance, si le contrat le prévoit.
Les TPE, PME, indépendants et professions libérales peuvent mobiliser un prêt professionnel, un crédit-bail ou une location financière. Les investissements importants peuvent faire l’objet d’un cofinancement entre plusieurs financeurs. Bpifrance propose notamment un prêt équipement à partir de 50 000 euros HT, pour une durée généralement comprise entre 2 et 7 ans, sous réserve des conditions d’éligibilité.
Les particuliers et les étudiants financent plus souvent un ordinateur, une tablette ou un smartphone avec leur épargne, un prêt personnel, un crédit affecté ou des aides liées à leur situation. Un crédit loisirs peut couvrir des montants de 200 à 75 000 euros, remboursables sur 1 à 10 ans. Le financement doit rester proportionné à l’usage réel du matériel et à la capacité de remboursement.
Comparer achat, crédit et location avant de signer
Chaque formule répartit différemment l’effort financier, le risque d’obsolescence et la propriété du bien. L’achat comptant convient lorsque la trésorerie est solide et que l’équipement doit être utilisé durablement. La location peut être plus adaptée à des outils qui devront être renouvelés régulièrement. Avant de choisir, comparez le montant initial, le coût total et les conditions de fin de contrat.
| Solution | Effort initial | Propriété | Atout principal | Point à vérifier |
|---|---|---|---|---|
| Achat comptant | Élevé | Immédiate | Pas d’intérêts ni de loyers | Impact immédiat sur la trésorerie |
| Prêt professionnel ou crédit affecté | Faible à modéré | En général immédiate | Étaler l’investissement | TAEG, garanties et coût total |
| Crédit-bail ou leasing | Faible | Selon l’option d’achat finale | Préserver la capacité d’investissement | Valeur de rachat et conditions de fin |
| Location financière | Faible | Non | Loyers réguliers et budget lisible | Engagement contractuel et restitution |
| Location évolutive | Faible | Non | Renouveler plus facilement le parc | Coût sur plusieurs cycles de location |
Prêt et crédit : devenir propriétaire tout de suite
Le prêt équipement et le crédit affecté conviennent à un matériel destiné à rester longtemps dans l’entreprise, comme un serveur, une machine industrielle, une infrastructure réseau ou un ordinateur spécialisé. L’entreprise devient propriétaire du bien et rembourse des mensualités, auxquelles s’ajoutent les intérêts et, selon les cas, une assurance ou des frais de dossier. Comparez le TAEG, la durée, le montant total dû et les garanties demandées. La mensualité seule ne suffit pas pour mesurer le coût du financement.
Location, leasing et crédit-bail : payer l’usage plutôt que posséder
La location financière met un équipement à disposition contre des loyers, sans transfert de propriété. Le crédit-bail et certains contrats de leasing peuvent prévoir une option d’achat à la fin du contrat. La location évolutive facilite le remplacement de postes devenus insuffisants. Elle peut convenir aux ordinateurs, tablettes et smartphones, lorsque les besoins de performance, de sécurité et de compatibilité évoluent rapidement.
Raisonner en coût total de possession, pas seulement en mensualité
Une mensualité basse peut cacher un contrat long, une option d’achat coûteuse ou des frais de sortie. Avant toute décision, additionnez le prix du matériel, les intérêts ou les loyers, l’assurance, la maintenance, l’installation, les licences nécessaires et les pénalités éventuelles en cas de restitution anticipée. Ce calcul correspond au coût total de possession, souvent désigné par l’acronyme TCO.
Un parc informatique ne se résume pas aux ordinateurs. Sa valeur dépend aussi de la qualité des connexions, des batteries, du stockage et des mises à jour qui le maintiennent opérationnel. Financer uniquement les postes de travail tout en oubliant la configuration, la protection des données, les écrans ou le remplacement programmé peut créer des coûts cachés. Un contrat pertinent décrit donc le périmètre du service, les délais d’intervention, le matériel de remplacement et la responsabilité en cas de panne.
Pour préserver la trésorerie, l’entreprise peut arbitrer entre une dépense d’investissement, souvent appelée CapEx, et une dépense d’exploitation récurrente, ou Opex. La location transforme une sortie de trésorerie importante en échéances prévisibles, mais elle ne rend pas automatiquement l’équipement moins cher. L’achat financé peut coûter davantage qu’un paiement comptant, tout en laissant des liquidités disponibles pour recruter, constituer un stock ou absorber un décalage d’encaissement.
Comptabilité et fiscalité : achat immobilisé ou loyers déductibles
Lorsqu’une entreprise achète du matériel destiné à servir durablement à son activité, elle l’enregistre généralement comme une immobilisation et répartit son coût par amortissement. Un smartphone, un ordinateur ou une tablette peuvent être immobilisés sur 3 ans. Par exemple, un ordinateur portable acquis 960 euros et amorti linéairement sur trois ans représente une charge d’amortissement annuelle de 320 euros.
Le cas du petit matériel
Le matériel et l’outillage dont la valeur unitaire est inférieure à 500 euros HT peuvent, dans les conditions applicables, être déduits immédiatement en charges plutôt qu’immobilisés. Il faut toutefois apprécier l’achat dans son ensemble. Un équipement composé de pièces séparées, mais formant un tout fonctionnel, ne doit pas être artificiellement fractionné. Le seuil de 499 euros HT est ainsi souvent évoqué pour distinguer un élément isolé d’un ensemble à immobiliser.
Les loyers de location
Dans un contrat de location sans propriété immédiate, les loyers constituent en principe des charges déductibles selon le cadre fiscal applicable. Ce traitement peut simplifier le suivi comptable, mais il ne doit pas être le seul critère de décision. La propriété du bien, la durée d’engagement, l’option d’achat et le coût global doivent être examinés avec l’expert-comptable, notamment lorsque le contrat associe matériel, maintenance et logiciels.
Monter un dossier solide et intégrer le reconditionné
Un financeur évalue la cohérence du projet autant que le montant demandé. Préparez une liste détaillée des équipements, les devis fournisseurs, le calendrier d’acquisition, la durée d’utilisation envisagée et un budget de remboursement réaliste. Une entreprise doit pouvoir expliquer le gain attendu : sécuriser les données, augmenter la capacité de production, équiper de nouveaux salariés ou remplacer un parc devenu coûteux à maintenir.
- Définissez le besoin : nombre d’utilisateurs, logiciels, niveau de performance et exigences de sécurité.
- Comparez les contrats : taux fixe ou variable, durée, apport, loyers, option d’achat, assurance et frais annexes.
- Anticipez la fin du contrat : rachat, restitution, renouvellement, effacement des données et pénalités possibles.
- Vérifiez les aides : régions, départements, collectivités locales, CAF ou dispositifs liés à la formation et au projet professionnel peuvent proposer des soutiens selon le profil.
Le matériel d’occasion ou reconditionné peut aussi être financé lorsque le vendeur et le financeur l’acceptent. Il réduit l’investissement initial et évite de remplacer trop tôt des équipements encore utiles. Demandez une garantie claire, un diagnostic de l’état du matériel et une solution de reprise ou de recyclage en fin de vie. Associer financement, maintenance et gestion responsable des déchets électroniques peut réduire les interruptions d’activité et l’empreinte environnementale du parc.